
Questions du sujet
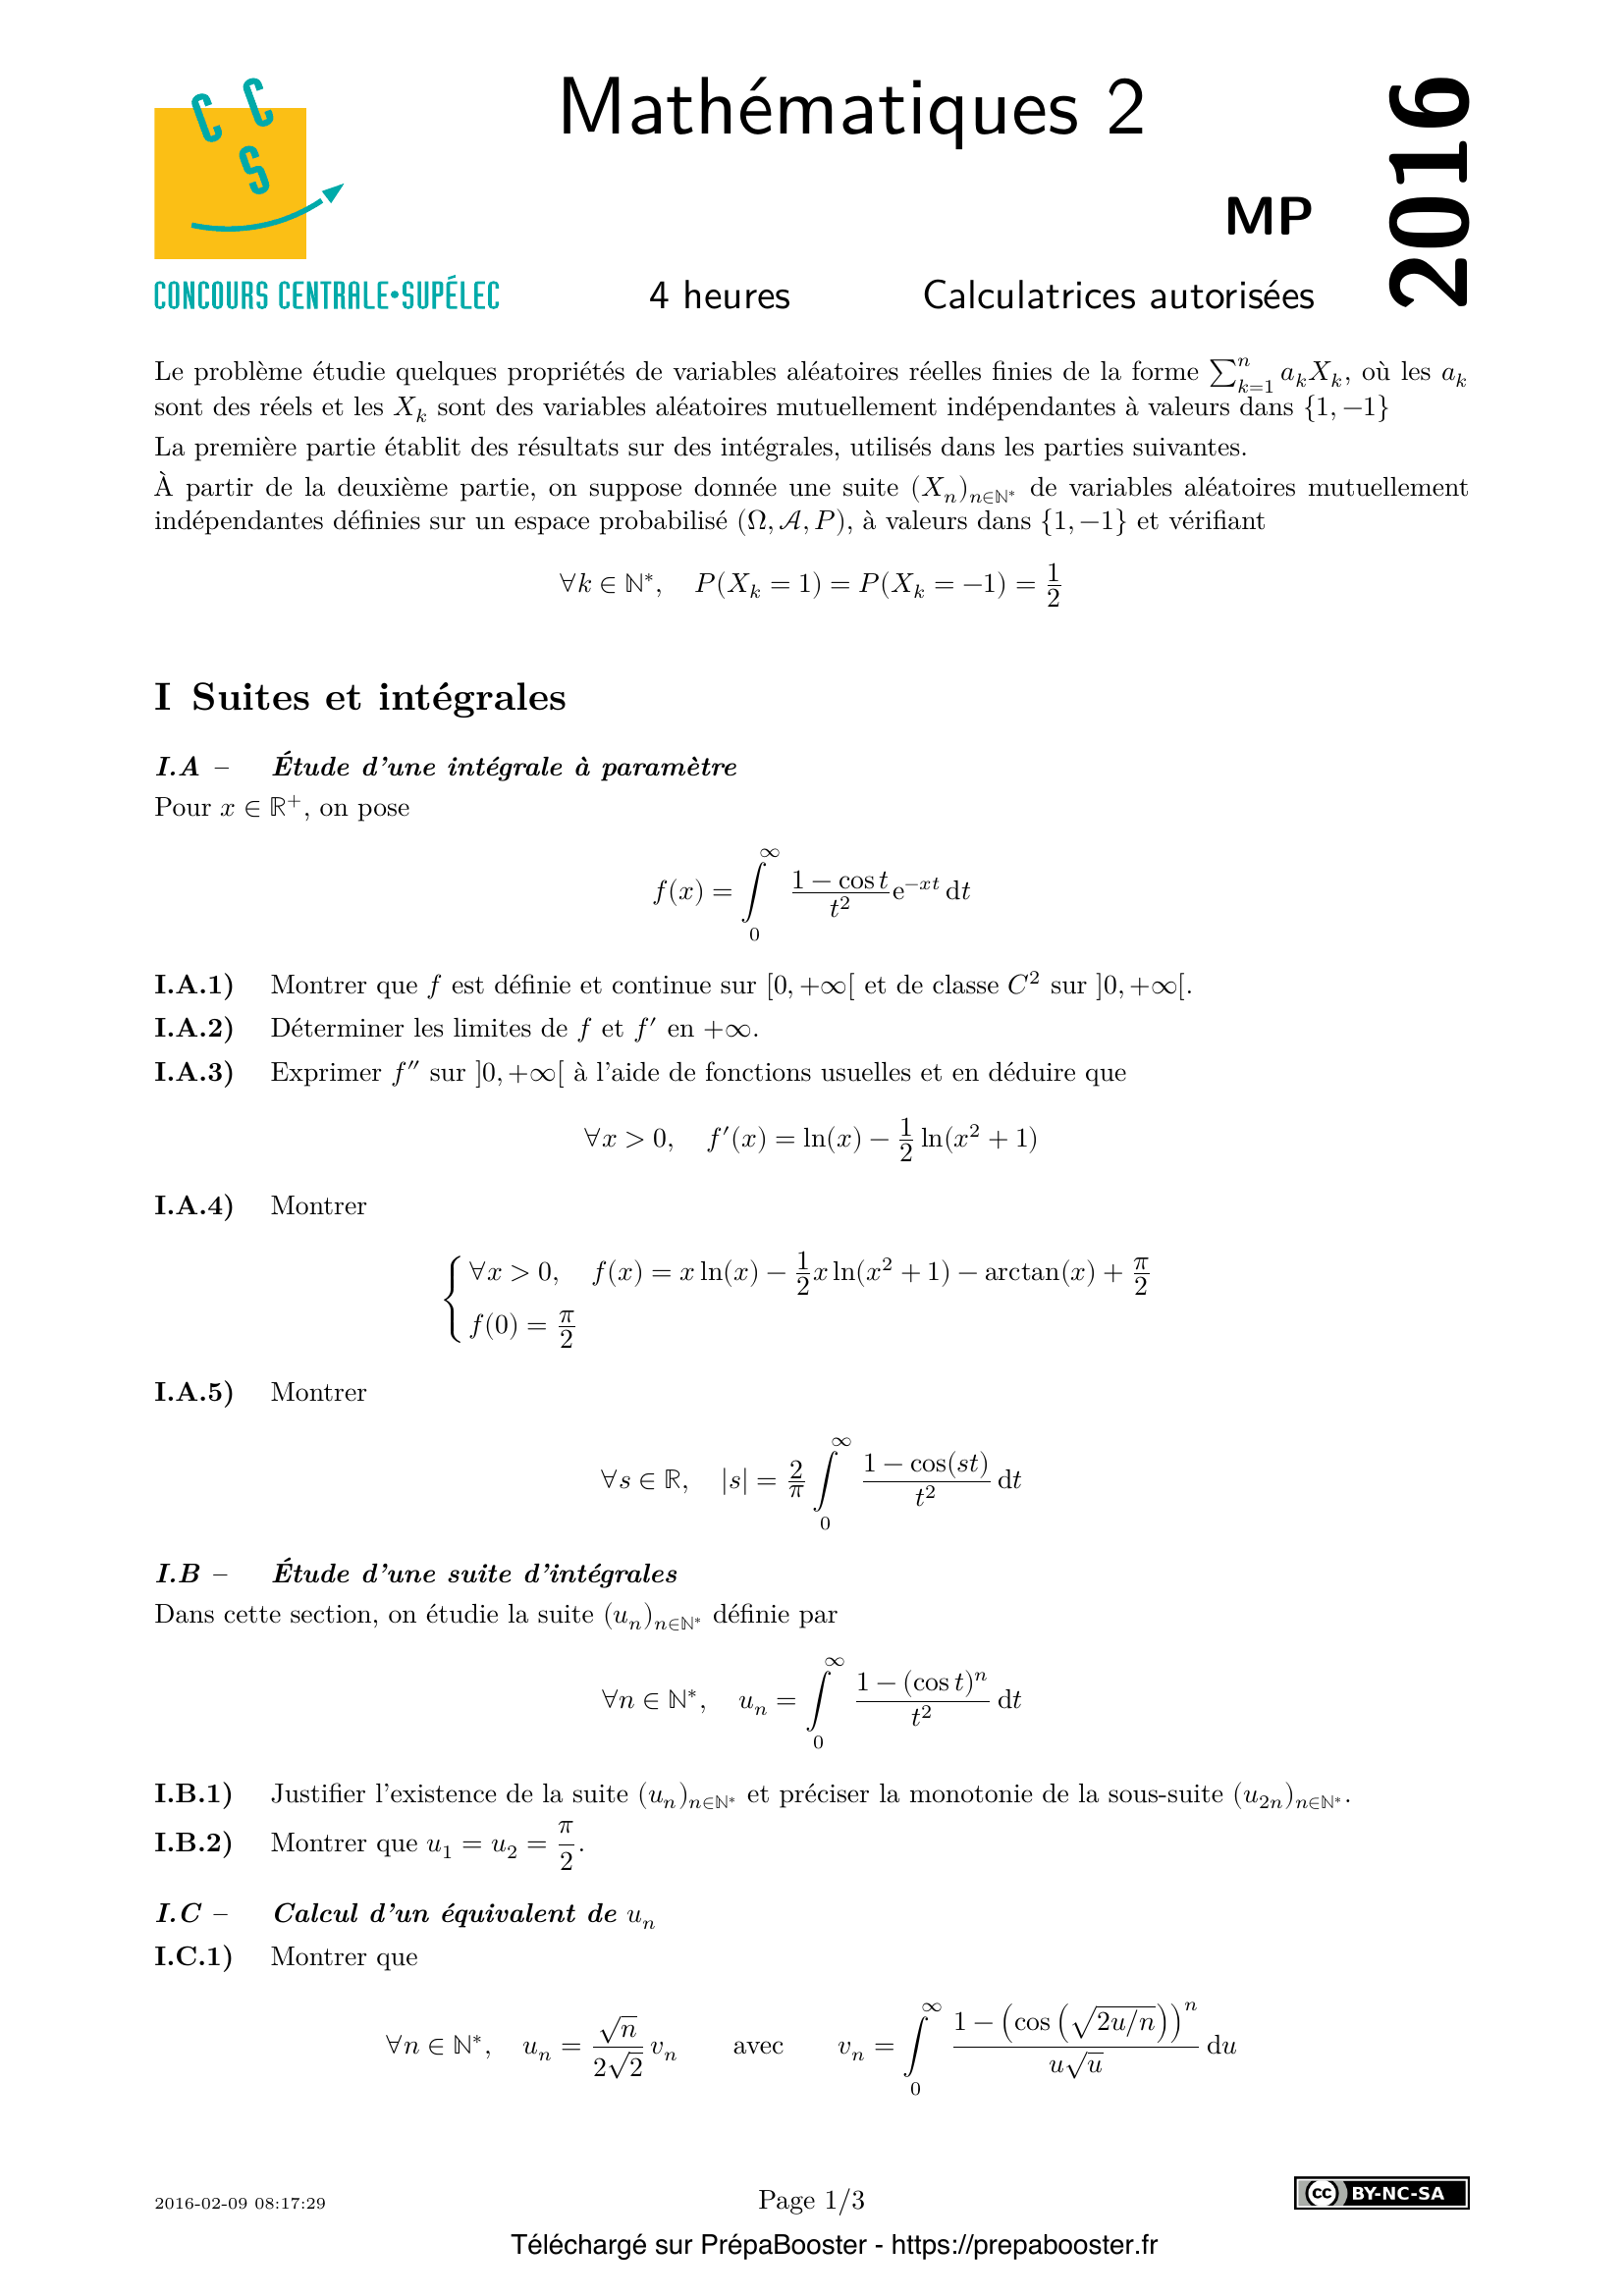
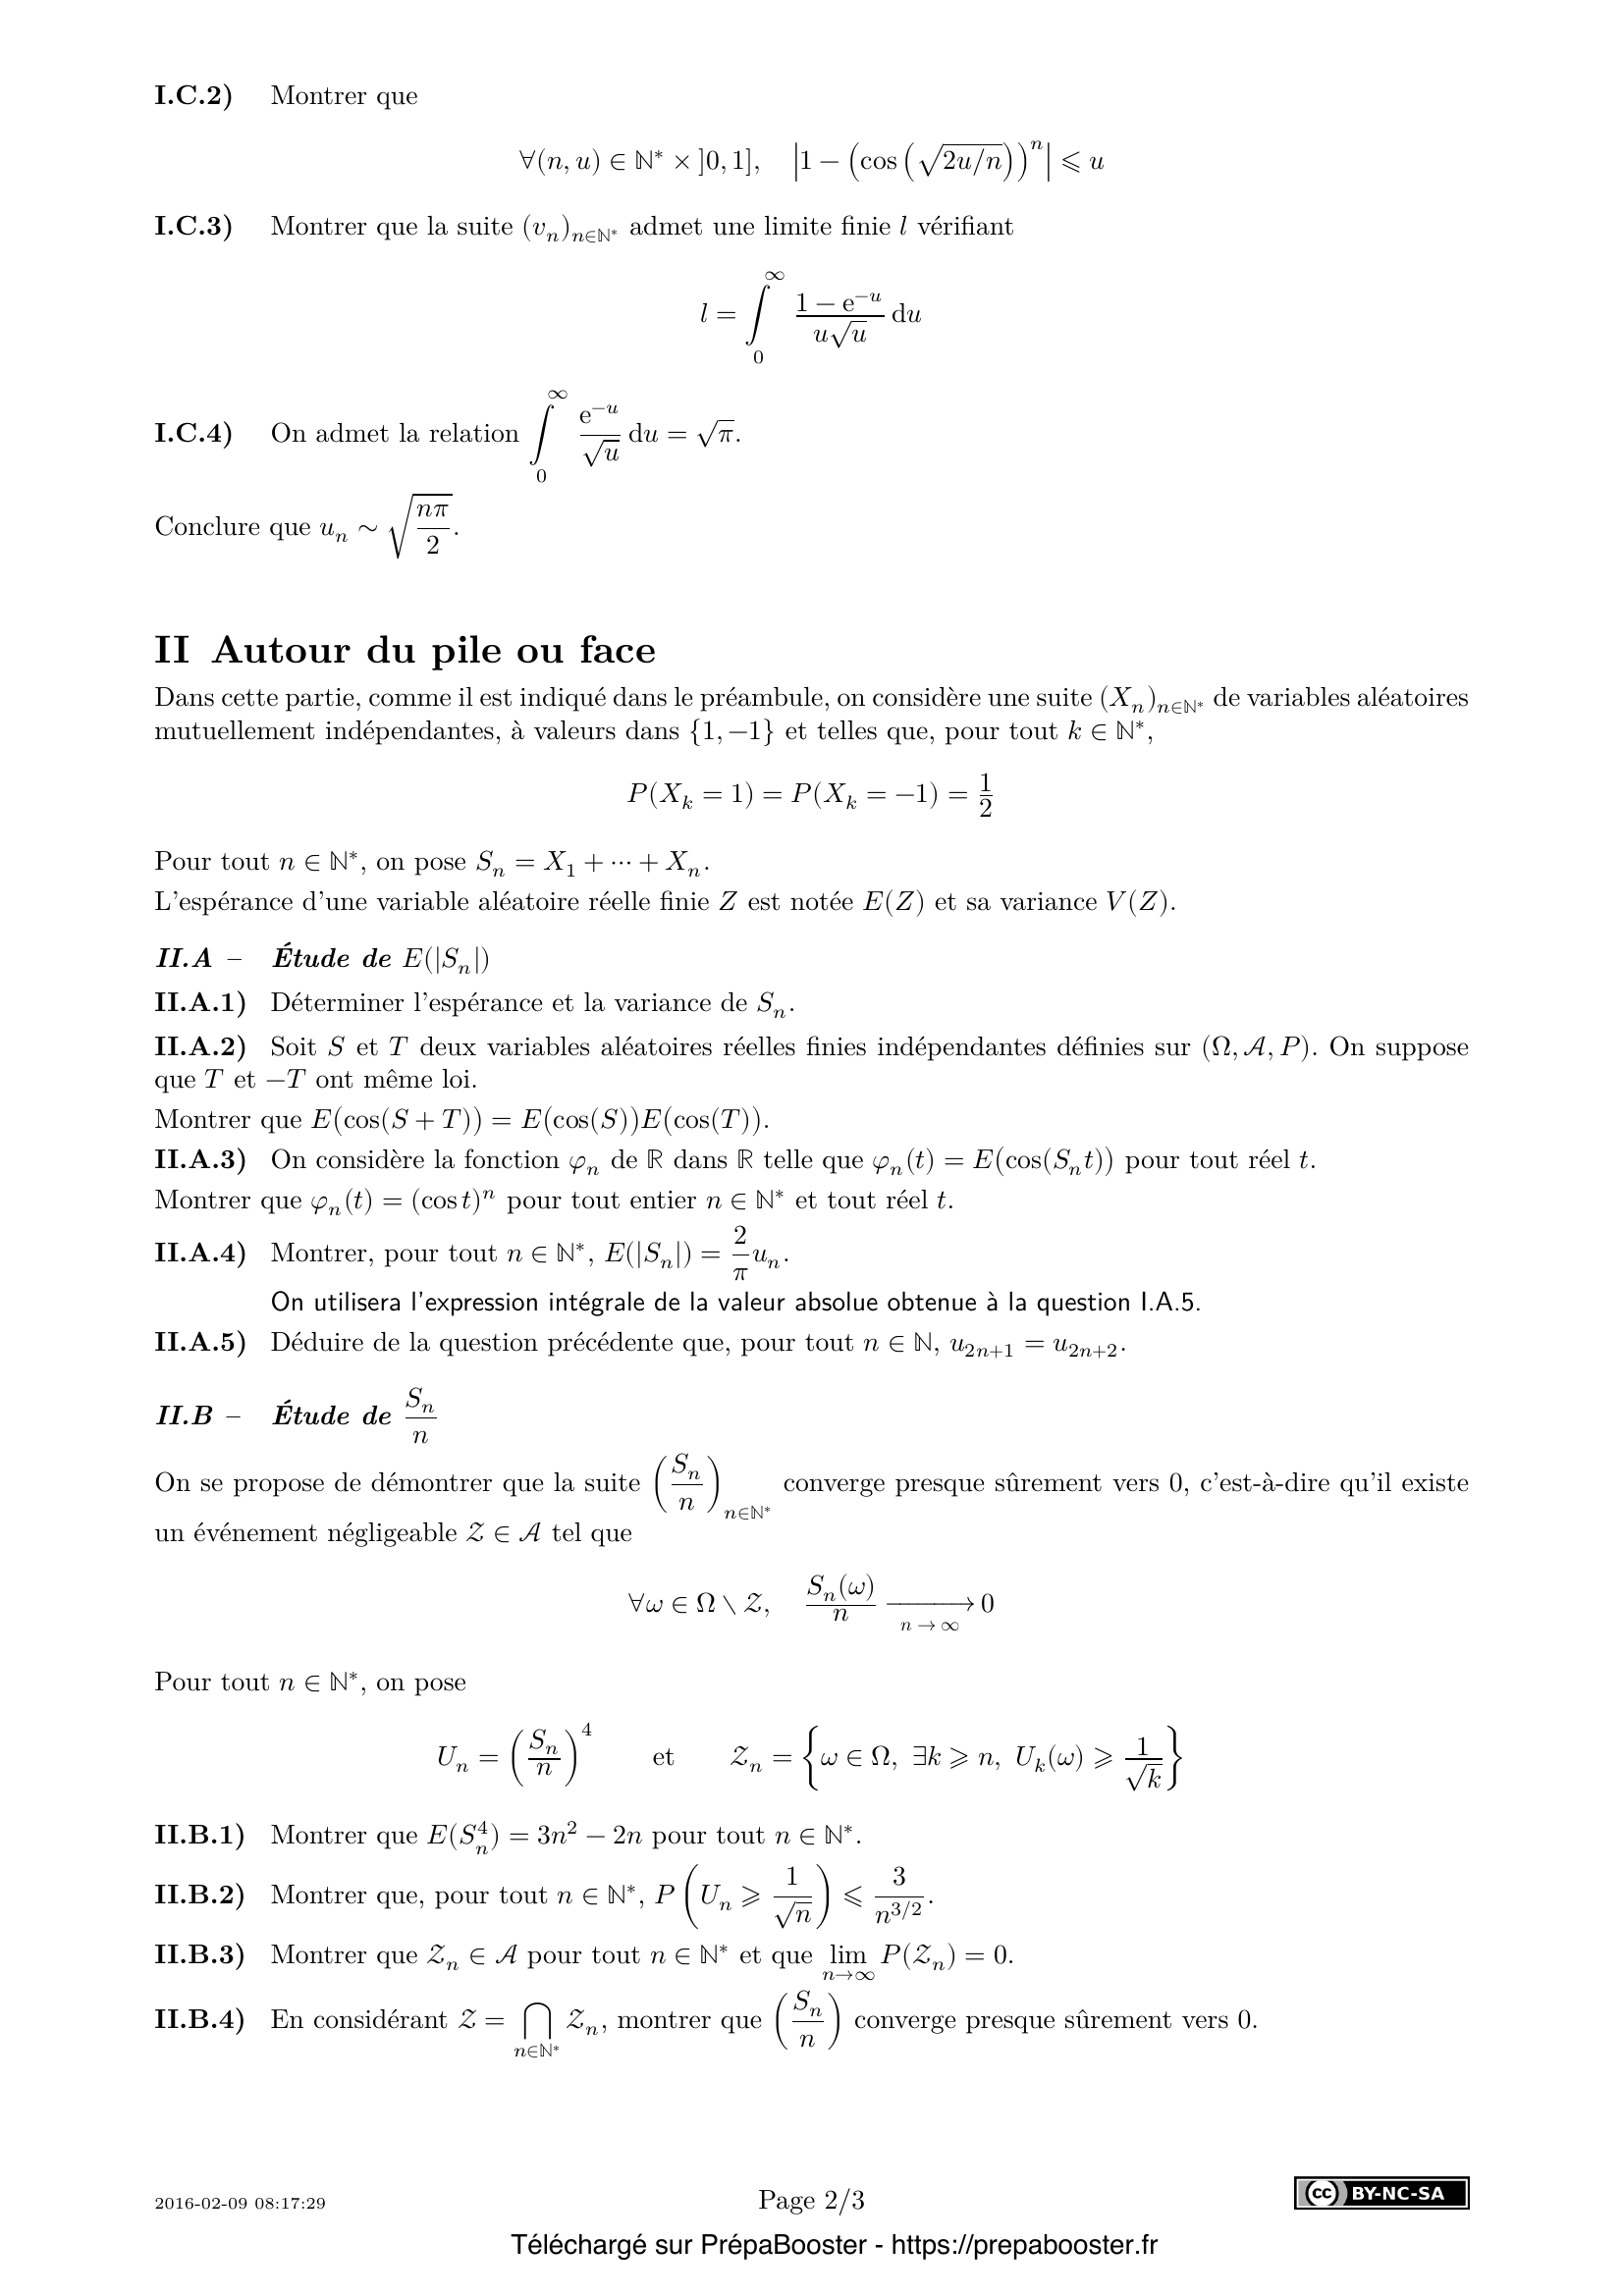
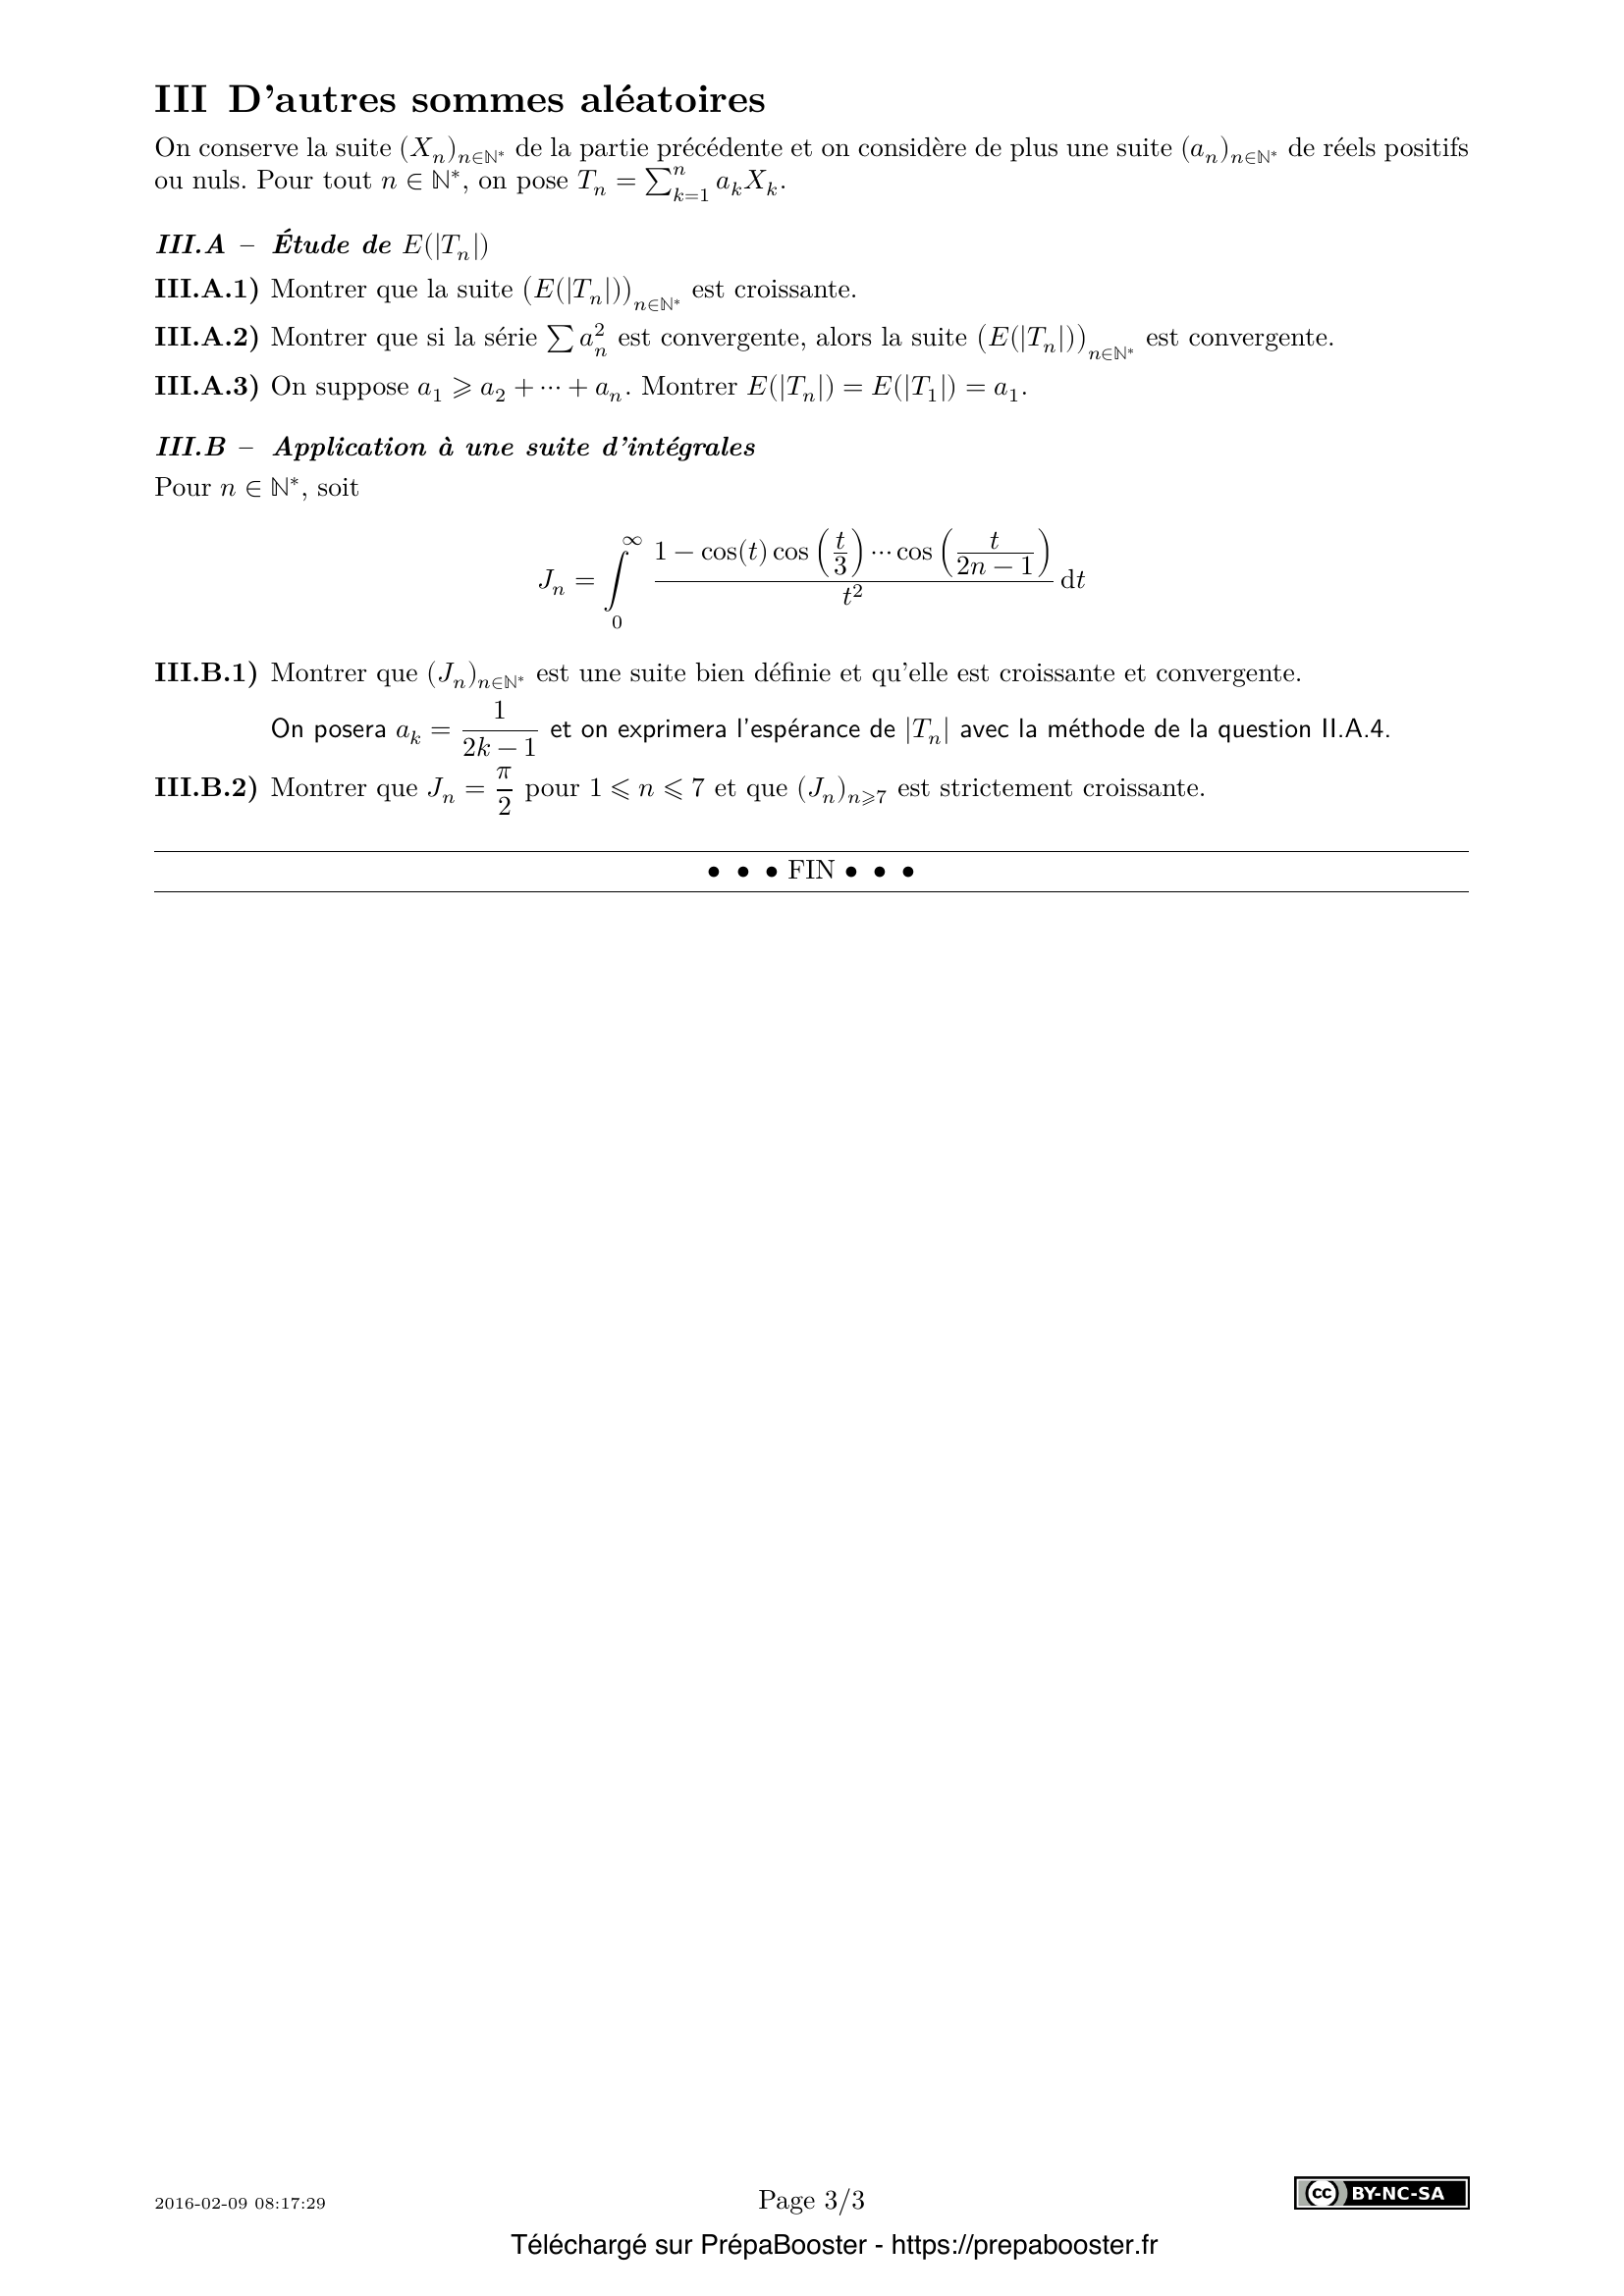
1. I.A.1) Montrer que $f$ est définie et continue sur $[0, +\infty[$ et de classe $\mathcal{C}^2$ sur $]0, +\infty[$. 2. I.A.2) Déterminer les limites de $f$ et $f’$ en $+\infty$. 3. I.A.3) Exprimer $f”$ sur $]0, +\infty[$ à l’aide de fonctions usuelles et en déduire que \[ \forall x > 0,\quad f'(x) = \ln(x) – \frac{1}{2}\ln(x^2+1) \] 4. I.A.4) Montrer \[ \left\{ \begin{array}{l} \forall x > 0,\quad f(x) = x\ln(x) – \frac{1}{2}x\ln(x^2+1) – \arctan(x) + \frac{\pi}{2} \\[2mm] f(0) = \frac{\pi}{2} \end{array} \right. \] 5. I.A.5) Montrer \[ \forall s \in \mathbb{R},\; |s| = \frac{2}{\pi} \int_0^{+\infty} \frac{1 – \cos(st)}{t^2} dt \] } 6. I.B.1) Justifier l’existence de la suite $(u_n)_{n\in\mathbb{N}^*}$ et préciser la monotonie de la sous-suite $(u_{2n})_{n\in\mathbb{N}^*}$. 7. I.B.2) Montrer que $u_1 = u_2 = \dfrac{\pi}{2}$. 8. I.C.1) Montrer que \[ \forall n \in \mathbb{N}^*,\quad u_n = \frac{\sqrt{n}}{2\sqrt{2}}v_n \text{ avec } v_n = \int_0^{+\infty} \frac{1 – (\cos(\sqrt{2}\,u/\sqrt{n}))^n}{u^2} \sqrt{u}\, du \] 9. I.C.2) Montrer que \[ \forall (n,u)\in \mathbb{N}^* \times ]0,1],\; |1 – (\cos(\sqrt{2}u/\sqrt{n}))^n|\leq u \] 10. I.C.3) Montrer que la suite $(v_n)_{n\in\mathbb{N}^*}$ admet une limite finie $\ell$ vérifiant \[ \ell = \int_0^{+\infty} \frac{1-e^{-u}}{u^2} \sqrt{u}\, du \] } 11. I.C.4) On admet la relation \[ \int_0^{+\infty} \frac{e^{-u}}{\sqrt{u}}du = \sqrt{\pi}. \] Conclure que $u_n \sim \sqrt{\dfrac{n\pi}{2}}$. 12. II.A.1) Déterminer l’espérance et la variance de $S_n$. 13. II.A.2) Soient $S$ et $T$ deux variables aléatoires réelles finies indépendantes définies sur $(\Omega, \mathcal{A}, P)$. On suppose que $T$ et $-T$ ont même loi. Montrer que $E(\cos(S+T)) = E(\cos(S))E(\cos(T))$. 14. II.A.3) On considère la fonction $\varphi_n$ de $\mathbb{R}$ dans $\mathbb{R}$ telle que $\varphi_n(t) = E(\cos(S_n t))$ pour tout réel $t$. Montrer que $\varphi_n(t) = (\cos t)^n$ pour tout entier $n\in\mathbb{N}^*$ et tout réel $t$. 15. II.A.4) Montrer, pour tout $n\in\mathbb{N}^*$, \[ E(|S_n|) = \frac{2}{\pi} u_n. \] On utilisera l’expression intégrale de la valeur absolue obtenue à la question I.A.5.} 16. II.A.5) Déduire de la question précédente que, pour tout $n\in\mathbb{N}$, $u_{2n+1} = u_{2n+2}$. 17. II.B.1) Montrer que $E(S_n^4) = 3n^2 – 2n$ pour tout $n\in\mathbb{N}^*$. 18. II.B.2) Montrer que, pour tout $n\in\mathbb{N}^*$, $P(U_n \geq \frac{1}{\sqrt{n}})\leq \dfrac{3}{n^{3/2}}$. 19. II.B.3) Montrer que $\mathcal{Z}_n \in \mathcal{A}$ pour tout $n\in\mathbb{N}^*$ et que $\lim_{n\to \infty}P(\mathcal{Z}_n) = 0$. 20. II.B.4) En considérant $\mathcal{Z} = \bigcap_{n\in\mathbb{N}^*} \mathcal{Z}_n$, montrer que $\left(\dfrac{S_n}{n}\right)$ converge presque sûrement vers $0$.} 21. III.A.1) Montrer que la suite $(E(|T_n|))_{n\in\mathbb{N}^*}$ est croissante. 22. III.A.2) Montrer que si la série $\sum a_n^2$ est convergente, alors la suite $(E(|T_n|))_{n\in\mathbb{N}^*}$ est convergente. 23. III.A.3) On suppose $a_1 \geq a_2 + \dots + a_n$. Montrer $E(|T_n|) = E(|T_1|) = a_1$. 24. III.B.1) Montrer que $(J_n)_{n\in\mathbb{N}^*}$ est une suite bien définie et qu’elle est croissante et convergente.\\ On posera $a_k = \dfrac{1}{2k-1}$ et on exprimera l’espérance de $|T_n|$ avec la méthode de la question II.A.4. 25. III.B.2) Montrer que $J_n = \dfrac{\pi}{2}$ pour $1\leq n\leq 7$ et que $(J_n)_{n\geq 7}$ est strictement croissante.}FAQ
Vérifie d’abord que l’intégrale qui définit f (énoncé) converge pour tout x ≥ 0 en contrôlant le comportement de l’intégrand en 0 et en +∞; utilise des estimations standards (développement limité en 0, décroissance en +∞). Pour la continuité sur [0,+∞[, applique le théorème de convergence dominée pour la famille de fonctions paramétrées par x. Pour la régularité C^2 sur ]0,+∞[, justifie la dérivation sous le signe intégral deux fois grâce à un majorant intégrable indépendant de x.
Examine les expressions obtenues pour f et f’ (ou utilise l’intégrand pour la dérivée) et utilise des équivalences en +∞. Ici, en développant les termes logarithmiques et trigonométriques, on montre que f'(x)→0 quand x→+∞ et que f(x) admet une limite finie.
Calcule f”(x) en dérivant sous le signe intégral (ou en dérivant l’expression intermédiaire), obtient une expression simple en termes de 1/x et de x/(x^2+1). Intègre ensuite f” pour retrouver f’ : l’intégration donne des logarithmes et on fixe la constante d’intégration par un passage à une valeur limite (par exemple comportement en 0+ ou en +∞). Cela conduit exactement à f'(x)=ln x – (1/2)ln(x^2+1). Si tu veux le détail pas-à-pas, débloque les corrigés sur Prépa Booster pour l’explication complète et les manipulations.
Intègre l’expression de f’ trouvée en I.A.3. Fais une intégration par parties si nécessaire pour obtenir les termes en x ln(x), x ln(x^2+1) et arctan(x). La constante d’intégration se détermine en regardant la valeur en 0 (continuité en 0), ce qui fournit f(0)=π/2 et complète la formule donnée.
C’est une identité classique obtenue en deux étapes : fais une intégration par parties de l’intégrale I(s)=∫_0^{+∞}(1−cos(st))/t^2 dt pour transformer en une intégrale contenant (sin(st))/t, puis utilise une transformée de Fourier ou un calcul direct (limite d’une convolution, ou passage à la limite par une famille d’approximations de l’identité). On obtient I(s)=π|s|/2. Cette formule est très utile pour passer de moments à des transformées cosinus.
La suite u_n est définie par une intégrale (voir énoncé) dont existence suit de la positivité et de la convergence de l’intégrand. Pour la monotonie de (u_{2n}), utilise l’expression u_n=(π/2)E(|S_n|) (voir II.A.4) et la propriété que les fonctions caractéristiques (cos t)^n donnent une décroissance/inégalité sur les moments absolus pour n pair ; on en déduit que (u_{2n}) est décroissante ou croissante selon le signe dans l’énoncé (l’énoncé classique montre ici que (u_{2n}) est décroissante). Détaille en comparant termes sous l’intégrale ou via l’inégalité d’Hoelder.
Calcule directement u_1 et u_2 à partir de la définition ou utilise la formule de la valeur absolue obtenue en I.A.5 avec s pris égal à la somme de ±1 (loi de S_n pour n=1,2). On trouve pour ces petits n que l’espérance de |S_n| vaut 1, d’où u_n=(π/2)·1=π/2 pour n=1,2. Si tu veux la démonstration détaillée, débloque les corrigés sur Prépa Booster.
Fais le changement de variable t=√2 u/√n ou l’inverse dans l’intégrale qui définit u_n. Cette simple substitution donne la factorisation en √n/(2√2)·v_n avec v_n égal à l’intégrale indiquée. C’est une manipulation standard pour étudier le comportement asymptotique via renormalisation.
Pour u∈]0,1] et n≥1, utilise l’inégalité |1−a^n| ≤ n|1−a| pour a=cos(√2 u/√n) et l’approximation 1−cos x ≤ x^2/2. Après simplification avec les facteurs en √n, on obtient la borne souhaitée |1−(cos(…))^n| ≤ u. C’est un contrôle uniforme pour appliquer la convergence dominée ensuite.
Montre d’abord que l’intégrande de v_n converge ponctuellement vers (1−e^{−u})/u^2·√u en utilisant (cos(α/√n))^n → e^{−α^2/2} et ici α=√2 u so que (cos(√2u/√n))^n → e^{−u}. Ensuite applique le théorème de convergence dominée en t’exploitant la majoration de I.C.2 pour u∈]0,1] et un majorant intégrable sur ]1,+∞[. Cela permet de passer à la limite sous l’intégrale et d’obtenir l’expression de ℓ.
Utilise la relation de I.C.1 : u_n=(√n/(2√2))v_n et la limite v_n→ℓ donnée en I.C.3. Analyse ℓ en écrivant (1−e^{−u})/u^2·√u comme intégrale par parties ou en remarquant que ℓ = 2∫_0^{+∞} e^{−u}/√u du = 2√π (les manipulations standard s’appliquent ici). En remplaçant dans l’expression de u_n on obtient l’équivalent u_n∼√(nπ/2). Méthode classique d’analyse asymptotique par changement d’échelle et convergence dominée.
S_n est somme de n variables indépendantes X_i à valeurs ±1 équiprobables (loi symétrique). Donc E(S_n)=0 et Var(S_n)=n Var(X_1)=n·1= n. Indique toujours la méthode : linéarité de l’espérance, indépendance pour la variance.
Utilise l’indépendance pour écrire E(cos(S+T)) = E(E(cos(S+T)|S)) = E( cos S · E(cos T | S) − sin S · E(sin T|S) ). L’indépendance implique les espérances conditionnelles deviennent E(cos T) et E(sin T). La symétrie de la loi de T (T et −T ont même loi) entraîne E(sin T)=0. D’où E(cos(S+T))=E(cos S)E(cos T).
Par indépendance des X_i, E(cos(t S_n)) = E( cos(t(X_1+…+X_n)) ) = E( ∏_{k=1}^n cos(t X_k) ) et comme X_k ont même loi ±1 équiprobable, on peut établir par récurrence ou via l’indépendance que φ_n(t) = (E(cos(t X_1)))^n. Or E(cos(t X_1)) = (cos t). D’où φ_n(t)=(cos t)^n.
Utilise la formule I.A.5 appliquée à s=S_n: |S_n|=(2/π)∫_0^{+∞}(1−cos(S_n t))/t^2 dt. Prends l’espérance et échange espérance et intégrale (positivité et convergence permettent l’échange). Utilise φ_n(t)=E(cos(S_n t))=(cos t)^n pour obtenir E(|S_n|)=(2/π)∫_0^{+∞}(1−(cos t)^n)/t^2 dt, ce qui coïncide avec la définition de u_n, d’où E(|S_n|)=(2/π)u_n.
Pour n entier, S_{2n+2}=S_{2n+1}+X_{2n+2} avec X_{2n+2}=±1 indépendant. En exploitant l’expression φ_n=(cos t)^n et la périodicité/symétrie de cos, ou directement en comparant E(|S_{2n+1}|) et E(|S_{2n+2}|) via la loi symétrique (ajout d’une variable ±1) on montre que l’espérance de la valeur absolue ne change pas lorsqu’on ajoute une variable supplémentaire pour les rangs pair/impair concernés. En traduisant avec u_n via II.A.4, on obtient u_{2n+1}=u_{2n+2}.
Développe S_n^4 = (∑ X_i)^4 et utilise l’indépendance, E(X_i)=0, X_i^2=1 presque sûrement, et E(X_i^4)=1. Rassemble les termes selon les indices égaux ou distincts : contributions des termes i=j=k=l, i=j≠k=l, etc. Le calcul combinatoire classique donne E(S_n^4)=3n(n−1)+n =3n^2−2n. C’est un exercice d’algèbre combinatoire probabiliste standard.
Applique l’inégalité de Markov/Chebyshev sur la variable U_n définie en fonction de S_n (suit la notation de l’énoncé). Par exemple, utilise la borne P(|S_n|≥n^{1/2}) ≤ E(S_n^4)/n^2 donnée par l’inégalité de Markov appliquée à S_n^4. Remplace E(S_n^4) par 3n^2−2n et simplifie pour obtenir la majoration P(U_n ≥1/√n) ≤ 3/n^{3/2}. C’est un usage classique des moments d’ordre 4.
Vérifie d’abord que chaque événement Z_n est bien mesurable (constructions à partir des variables aléatoires mesurables). Ensuite, utilise la majoration de II.B.2 : P(Z_n) ≤ 3/n^{3/2} → 0 lorsque n→∞. Donc P(Z_n) tend vers 0 et Z_n∈A car décrit par inégalités sur variables mesurables.
Les Z_n sont des événements où la moyenne partielle n’est pas assez petite. On a P( lim sup Z_n ) = 0 car ∑ P(Z_n) < ∞ (somme des 3/n^{3/2} converge). Par le lemme de Borel-Cantelli, presque sûrement seules un nombre fini de Z_n se produisent, donc à partir d’un rang assez grand S_n/n est arbitrairement petit presque sûrement. D’où S_n/n → 0 p.s. Classique : Borel-Cantelli + majoration des probabilités.
T_n est la somme pondérée ∑_{k=1}^n a_k X_k avec a_k≥0 décroissants ; ajoute un terme positif a_{n+1}X_{n+1} indépendant. Montre via l’inégalité |x+y| ≥ ||x|−|y|| et l’espérance que E(|T_{n+1}|) ≥ E(|T_n|) (ou utilise la convexité et l’indépendance pour montrer l’augmentation). C’est un argument standard sur l’ajout d’un terme supplémentaire à valeur absolue moyenne nulle mais qui accroît l’espérance de la valeur absolue.
Si ∑a_n^2 <∞ alors (T_n) est Cauchy en L^2 (varianes des queues tendent vers 0). Ainsi T_n converge en L^2 et donc en probabilité vers une limite T. Par positivité et monotonie de E(|T_n|) on en déduit la convergence de E(|T_n|) vers E(|T|) (par convergence en L^1 extraites ou par théorème de convergence dominée avec contrôle des moments). Conclusion : la suite croissante et majorée converge.
Sous cette hypothèse, pour tout choix des signes des autres X_k, la composante principale a_1 domine en valeur absolue la somme des autres termes, donc |T_n| = |a_1 ± rest| = a_1 ± something with sign déterminé, et en fait on montre que la valeur absolue est systématiquement a_1 (les autres termes ne peuvent inverser le signe du premier terme). En prenant l’espérance on obtient E(|T_n|)=a_1=E(|T_1|). Détaille en examinant les cas signe par signe.
Pour a_k=1/(2k−1) la série des carrés converge ou diverge selon comportement; ici montre que les intégrales définissant J_n existent (contrôle en 0 et +∞). Utilise la formule E(|T_n|)=(2/π)∫(1−φ_n(t))/t^2 dt comme en II.A.4 pour définir J_n et en déduire la monotonie (ajout d’un terme augmente l’espérance). Comme la suite est croissante et majorée (contrôle via inégalités sur les a_k), elle converge. Pour le calcul détaillé et les estimations précises, consulte le corrigé complet.
Calcule explicitement J_n pour petites valeurs de n en utilisant la formule d’espérance via l’intégrale et les formes explicites des φ_n (produit des cosinus pondérés). Pour n ≤ 7 les symétries et annulations donnent J_n=π/2; au-delà, la contribution des termes supplémentaires rend la suite strictement croissante. Le travail demande des calculs explicites ou une analyse numérique rigoureuse pour les premiers termes ; pour la démonstration complète et les détails de calcul, débloque les corrigés sur Prépa Booster où je te guide pas à pas.