
Questions du sujet
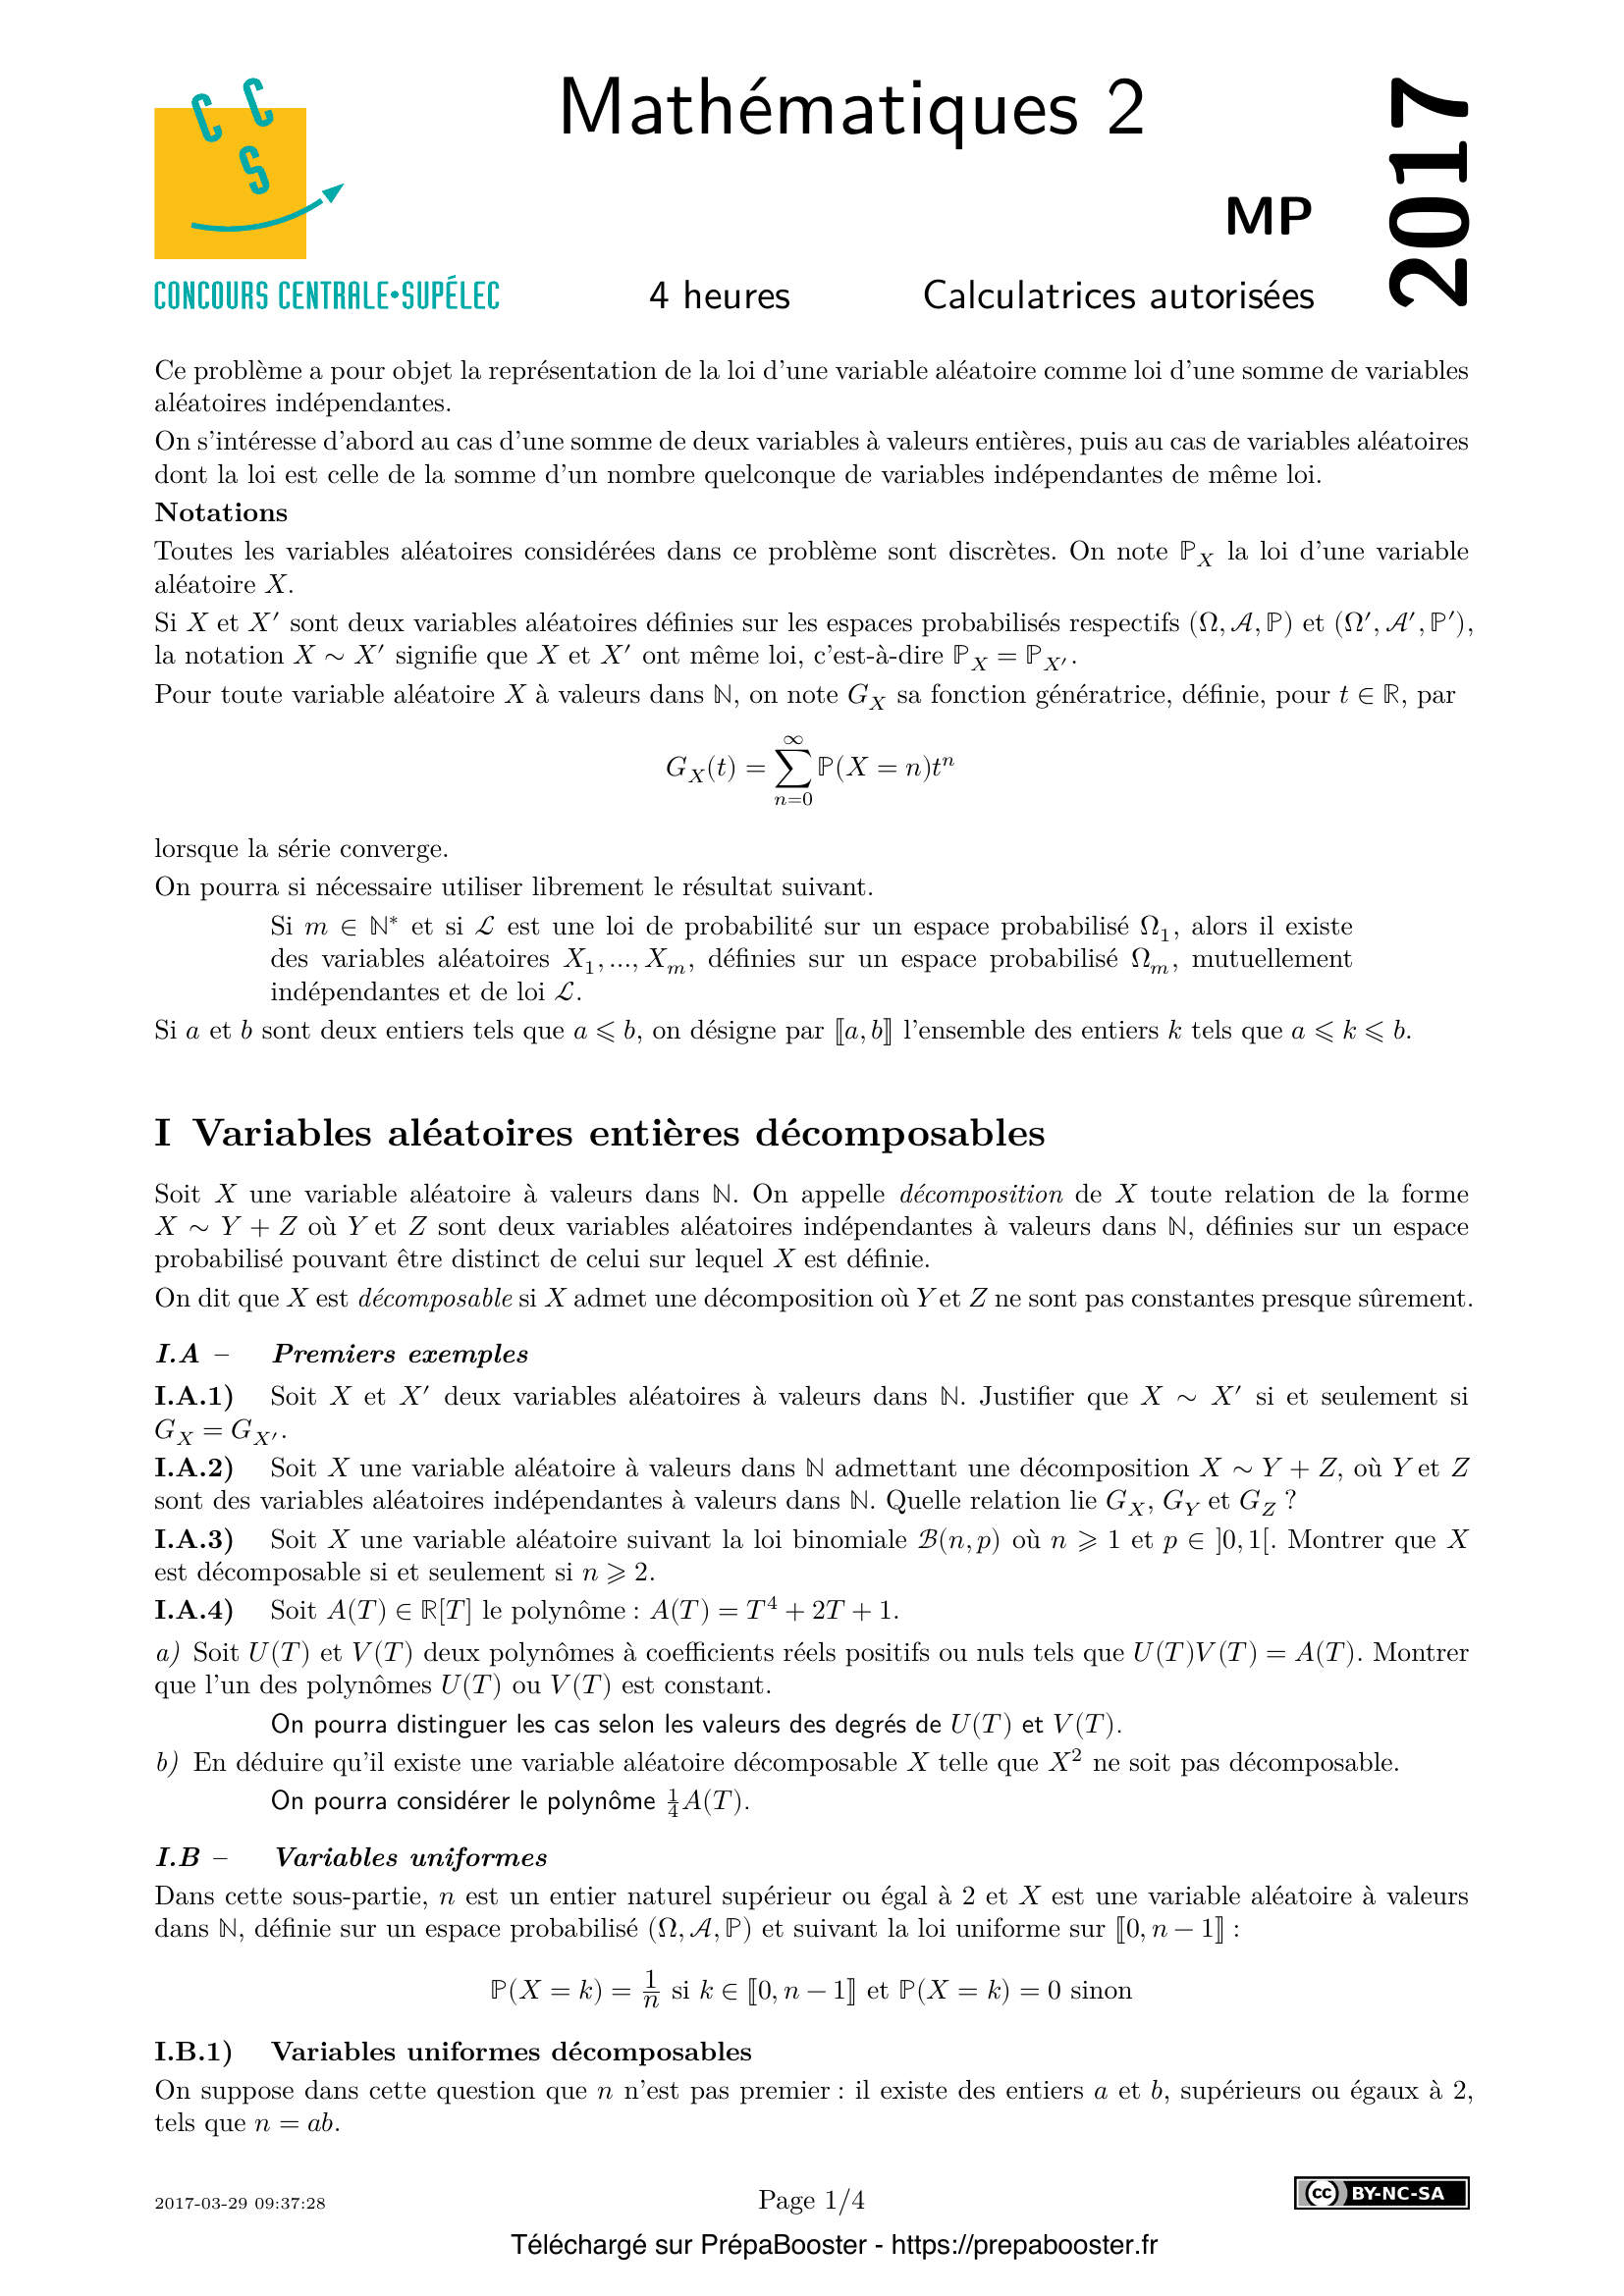
1. I.A.1) Soit $X$ et $X’$ deux variables aléatoires à valeurs dans $\mathbb{N}$. Justifier que $X \sim X’$ si et seulement si $G_X = G_{X’}$. 2. I.A.2) Soit $X$ une variable aléatoire à valeurs dans $\mathbb{N}$ admettant une décomposition $X \sim Y + Z$, où $Y$ et $Z$ sont des variables aléatoires indépendantes à valeurs dans $\mathbb{N}$. Quelle relation lie $G_X, G_Y$ et $G_Z$ ? 3. I.A.3) Soit $X$ une variable aléatoire suivant la loi binomiale $\mathcal{B}(n, p)$ où $n \geq 1$ et $p \in ]0, 1[$. Montrer que $X$ est décomposable si et seulement si $n \geq 2$. 4. I.A.4) Soit $A(T) \in \mathbb{R}[T]$ le polynôme : $A(T) = T^4 + 2T + 1$.\\ a) Soit $U(T)$ et $V(T)$ deux polynômes à coefficients réels positifs ou nuls tels que $U(T)V(T) = A(T)$. Montrer que l’un des polynômes $U(T)$ ou $V(T)$ est constant.\par On pourra distinguer les cas selon les valeurs des degrés de $U(T)$ et $V(T)$.\\ b) En déduire qu’il existe une variable aléatoire décomposable $X$ telle que $X^2$ ne soit pas décomposable.\\ On pourra considérer le polynôme $\frac{1}{4}A(T)$. 5. I.B.1) Variables uniformes décomposables\\ On suppose dans cette question que $n$ n’est pas premier : il existe des entiers $a$ et $b$, supérieurs ou égaux à 2, tels que $n = ab$.\\ a) Montrer qu’il existe un unique couple de variables aléatoires entières $(Q, R)$ définies sur $\Omega$ telles que $X = aQ + R$ et $\forall \omega \in \Omega, R(\omega) \in \llbracket 0, a – 1\rrbracket$\\ On pourra considérer une division euclidienne.\\ b) Préciser la loi de $(Q, R)$, puis les lois de $Q$ et de $R$.\\ c) Montrer que $X$ est décomposable. En déduire une expression de $G_X$ comme produit de deux polynômes non constants que l’on précisera.} 6. I.B.2) Variables uniformes non décomposables\\ On suppose dans cette question que $n$ est un nombre premier et on établit que $X$ n’est pas décomposable.\\ a) Montrer qu’il suffit de prouver le résultat suivant : si $U$ et $V$ sont des polynômes de $\mathbb{R}[T]$ unitaires à coefficients dans $\mathbb{R}_+$ tels que $U(T)V(T) = 1 + T + \cdots + T^{n-1}$, alors l’un des deux polynômes $U$ ou $V$ est constant.\\ Dans ce qui suit, on fixe des polynômes $U$ et $V$ de $\mathbb{R}[T]$ unitaires à coefficients dans $\mathbb{R}_+$ tels que $U(T)V(T) = 1 + T + \cdots + T^{n-1}$. On pose $r = \deg U$ et $s = \deg V$ et on suppose par l’absurde que $r$ et $s$ sont non nuls.\\ b) Montrer que $U(T) = T^r U \left( \frac{1}{T} \right)$ et $V(T) = T^s V \left( \frac{1}{T} \right)$.\\ On note alors $U(T) = 1 + u_1 T + \cdots + u_{r-1} T^{r-1} + T^r$ et $V(T) = 1 + v_1 T + \cdots + v_{s-1} T^{s-1} + T^s$ avec $r \leq s$ (quitte à échanger les rôles de $U$ et $V$).\\ c) Montrer que $\forall k \in \llbracket 1, r\rrbracket,\, u_k v_k = 0$.\\ d) En déduire que $\forall k \in \llbracket 1, r\rrbracket,\, u_k \in \{0, 1\}$ et $v_k \in \{0, 1\}$.\\ e) Conclure.\par On pourra d’abord montrer que tous les coefficients de $V$ sont à valeurs dans $\{0, 1\}$. 7. II.A.1) On suppose que $X$ est constante égale à $a \in \mathbb{R}$. Montrer que $X$ est infiniment divisible. 8. II.A.2) Soit $n \in \mathbb{N}^*$ et soit $X_1, \dots, X_n$ des variables aléatoires indépendantes et de même loi, et telles que $X_1 + \cdots + X_n$ ait même loi que $X$.\\ a) Pour tout $i \in \llbracket 1, n\rrbracket$, montrer que $X_i \leq \frac{M}{n}$ presque sûrement, puis $|X_i| \leq \frac{M}{n}$ presque sûrement.\\ b) En déduire que $\mathbb{V}(X) \leq \frac{M^2}{n}$, où $\mathbb{V}(X)$ désigne la variance de $X$. 9. II.A.3) Conclure que $X$ est presque sûrement constante. 10. II.B.1) Une variable binomiale est-elle infiniment divisible ?} 11. II.B.2) Soit $n$ un entier naturel non nul et soit $X_1, \dots, X_n$ des variables aléatoires mutuellement indépendantes suivant des lois de Poisson de paramètres respectifs $\lambda_1, \dots, \lambda_n$. Montrer que $X_1 + \dots + X_n$ suit une loi de Poisson de paramètre $\lambda_1 + \dots + \lambda_n$. 12. II.B.3) Soit $X$ une variable aléatoire de Poisson. Montrer que $X$ est infiniment divisible. 13. II.B.4) Soit $r$ un entier naturel non nul et soit $X_1, \dots, X_r$ des variables aléatoires de Poisson mutuellement indépendantes. Montrer que $\sum_{i=1}^r i X_i$ est une variable aléatoire infiniment divisible. 14. II.C.1) Soit $X$ et $Y$ deux variables aléatoires définies sur $(\Omega, \mathcal{A}, \mathbb{P})$ et à valeurs dans $\mathbb{N}$.\\ a) Montrer que si $A$ et $B$ sont des événements de $\mathcal{A}$, et si $A$ et $B$ sont leurs événements contraires respectifs, alors $|\mathbb{P}(A) – \mathbb{P}(B)| \leq \mathbb{P}(A \cap B) + \mathbb{P}(A \cap B)$\\ b) En déduire que, pour tout $t \in [-1, 1]$, $|G_X(t) – G_Y(t)| \leq 2\mathbb{P}(X \neq Y )$. 15. II.C.2) Soit $(U_i)_{i\in\mathbb{N}^*}$ une suite de variables aléatoires mutuellement indépendantes à valeurs dans $\mathbb{N}$ telle que la série des $\mathbb{P}(U_i \neq 0)$ soit convergente.\\ a) Soit $Z_n = \{\omega \in \Omega \mid \exists i \geq n,\, U_i(\omega) \neq 0\}$. Montrer que $(Z_n)$ est une suite décroissante d’événements et que $\lim_{n\to\infty} \mathbb{P}(Z_n) = 0$.\\ b) En déduire que l’ensemble $\{i \in \mathbb{N}^*\mid U_i \neq 0\}$ est presque sûrement fini.\\ c) On pose $S_n = \sum_{i=1}^n U_i$ et $S = \sum_{i=1}^{\infty} U_i$. Justifier que $S$ est définie presque sûrement. Montrer que $G_{S_n}$ converge uniformément vers $G_S$ sur $[-1, 1]$.} 16. II.C.3) Soit $(\lambda_i)_{i \in \mathbb{N}^*}$ une suite de réels positifs ou nuls. On suppose que la série $\sum \lambda_i$ est convergente, et on note $\lambda = \sum_{i=1}^{\infty} \lambda_i$.\\ Soit $(X_i)_{i\in\mathbb{N}^*}$ une suite de variables aléatoires indépendantes telles que, pour tout $i$, $X_i$ suive une loi de Poisson de paramètre $\lambda_i$. On convient que, si $\lambda_i = 0$, $X_i$ est la variable aléatoire nulle.\\ a) Montrer que la série $\sum \mathbb{P}(X_i \neq 0)$ est convergente.\\ b) Montrer que la série $\sum_{i\geq 1} X_i$ est presque sûrement convergente et que sa somme (définie presque sûrement) suit une loi de Poisson de paramètre $\lambda$.\\ c) Montrer que la série $\sum_{i\geq 1} i X_i$ est presque sûrement convergente et que sa somme $X = \sum_{i=1}^{\infty} i X_i$ définit une variable aléatoire infiniment divisible. 17. III.A.1) Montrer qu’il existe une unique suite réelle $(\lambda_i)_{i\in\mathbb{N}^*}$ telle que, pour tout $k \in \mathbb{N}^*$ $$ k\mathbb{P}(X = k) = \sum_{j=1}^k j\lambda_j \mathbb{P}(X = k – j) $$ 18. III.A.2) Pour tout $k \in \mathbb{N}^*$, montrer $$ |\lambda_k|\mathbb{P}(X = 0) \leq \mathbb{P}(X = k) + \sum_{j=1}^{k-1} |\lambda_j| \mathbb{P}(X = k – j) \leq (1 – \mathbb{P}(X = 0)) \left( 1 + \sum_{j=1}^{k-1} |\lambda_j| \right) $$ 19. III.A.3) Pour tout $k \in \mathbb{N}^*$, montrer : $1 + \sum_{j=1}^k |\lambda_j| \leq \frac{1}{\mathbb{P}(X=0)^k}$. 20. III.A.4) Montrer que la série entière $\sum \lambda_k t^k$ a un rayon de convergence $\rho(X)$ supérieur ou égal à $\mathbb{P}(X=0)$.\\ Pour tout réel $t$ de $] -\rho(X), \rho(X)[$, on pose $$ H_X(t) = \ln(\mathbb{P}(X=0)) + \sum_{k=1}^{\infty} \lambda_k t^k $$ À toute variable aléatoire $X$ à valeurs dans $\mathbb{N}$ et telle que $\mathbb{P}(X=0)>0$, on associe ainsi une série entière $H_X$.\\ Dans la suite du problème, $H_X$ sera appelée série entière auxiliaire de $X$.} 21. III.A.5) Pour $t \in ]-\rho(X), \rho(X)[$, montrer $G_X'(t) = H_X'(t) G_X(t)$, puis $G_X(t) = \exp(H_X(t))$. 22. III.A.6) Soit $X$ et $Y$ deux variables aléatoires indépendantes, définies sur l’espace $\Omega$ et à valeurs dans $\mathbb{N}$, et soit $H_X$ et $H_Y$ leurs séries entières auxiliaires. Montrer $H_{X+Y}(t) = H_X(t) + H_Y(t)$ pour tout réel $t$ vérifiant $|t| < \min(\rho(X), \rho(Y))$. 23. III.B.1) Pour tout $k \in \mathbb{N}^*$, montrer que $\lambda_k \leq \frac{\mathbb{P}(X=k)}{\mathbb{P}(X=0)}$. En déduire que la série $\sum \lambda_k$ converge. 24. III.B.2) Montrer que, pour tout $t \in [-1, 1]$, $G_X(t) = \exp(H_X(t))$ et que $\sum_{k=1}^\infty \lambda_k = -\ln(\mathbb{P}(X=0))$. 25. III.B.3) Soit $(X_i)$ la suite de variables aléatoires définie au II.C.3. Montrer que $X \sim \sum_{i=1}^\infty i X_i$.} 26. III.C.1)\\ a) Pour tout $n \in \mathbb{N}^*$, montrer que $X_{n,1}$ est presque sûrement positive ou nulle.\\ b) Pour tout $n \in \mathbb{N}^*$, montrer que $\mathbb{P}(X_{n,1}=0) > 0$.\\ c) Montrer que les variables aléatoires $X_{n,i}$ sont presque sûrement à valeurs dans $\mathbb{N}$. 27. III.C.2)\\ a) Montrer $\lim_{n\to\infty} \mathbb{P}(X_{n,1}=0)=1$.\\ b) En déduire que, pour tout $i \in \mathbb{N}^*$, $\lim_{n\to\infty} \mathbb{P}(X_{n,1}=i)=0$. 28. III.C.3) Soit $H_X$ la série entière auxiliaire de $X$, comme elle est définie à la question III.A.4, et soit $\rho(X)$ son rayon de convergence.\\ Pour tout $n \in \mathbb{N}^*$, soit $H_n$ la série entière auxiliaire de $X_{n,1}$.\\ a) Pour tout $n \in \mathbb{N}^*$, montrer $n H_n = H_X$.\\ b) En déduire, pour tous $n$ et $k$ dans $\mathbb{N}^*$ $$ k n \mathbb{P}(X_{n,1}=k) = \sum_{j=1}^k j \lambda_j \mathbb{P}(X_{n,1}=k-j) $$ 29. III.C.4) Pour tout $k \in \mathbb{N}^*$, montrer que la suite $(n \mathbb{P}(X_{n,1}=k))_{n\in\mathbb{N}^*}$ converge vers $\lambda_k$. En déduire que $X$ est $\lambda$-positive. 30. III.C.5)\\ a) Montrer le résultat annoncé au début de cette sous-partie III.C.\\ b) Comment adapter ce résultat aux variables aléatoires à valeurs dans $\mathbb{N}^*$ ?\\ c) Soit $X$ une variable aléatoire suivant la loi géométrique $\mathcal{G}(p)$, où $p \in ]0, 1[$ : $$ \forall k \in \mathbb{N}^*\qquad \mathbb{P}(X = k) = (1-p)^{k-1}p $$ La variable aléatoire $X$ est-elle infiniment divisible ?}FAQ
Parce que la fonction g\u00e9n\u00e9ratrice identifie les coefficients P(X=k); l’\’egalit\u00e9 des s\u00e9ries entra\u00eetes entra\u00eene l’\’egalit\u00e9 des lois.
G_X = G_Y \u00d7 G_Z.
Elle est d\u00e9composable ssi n \u2265 2 : on la d\u00e9compose en somme de deux binomiales B(k,p) et B(n-k,p).
Comparer les degr\u00e9s et les coefficients (constante =1, coefficient de T =2) conduit \u00e0 des contradictions sauf si un facteur est constant.
Prendre la loi dont la g\u00e9n\u00e9ratrice est (1/4)A(T) normalis\u00e9e fournit X d\u00e9composable; la non factorisation de A(T) en polyn\u00f4mes \u00e0 coefficients positifs implique que la g\u00e9n\u00e9ratrice de X^2 n’est pas factorisable en deux polyn\u00f4mes non constants, donc X^2 n’est pas d\u00e9composable.
C’est la division euclidienne de X(\u03c9) par a; quotient et reste existent et sont uniques.
(Q,R) est uniforme sur {0..b-1}\u00d7{0..a-1}; Q uniforme sur 0..b-1, R uniforme sur 0..a-1 et Q,R ind\u00e9pendants.
G_X(t)=G_Q(t^a)G_R(t) avec G_R(t)=\u2211_{i=0}^{a-1} t^i /a et G_Q(t^a)=\u2211_{j=0}^{b-1} t^{aj}/b , deux facteurs non constants.
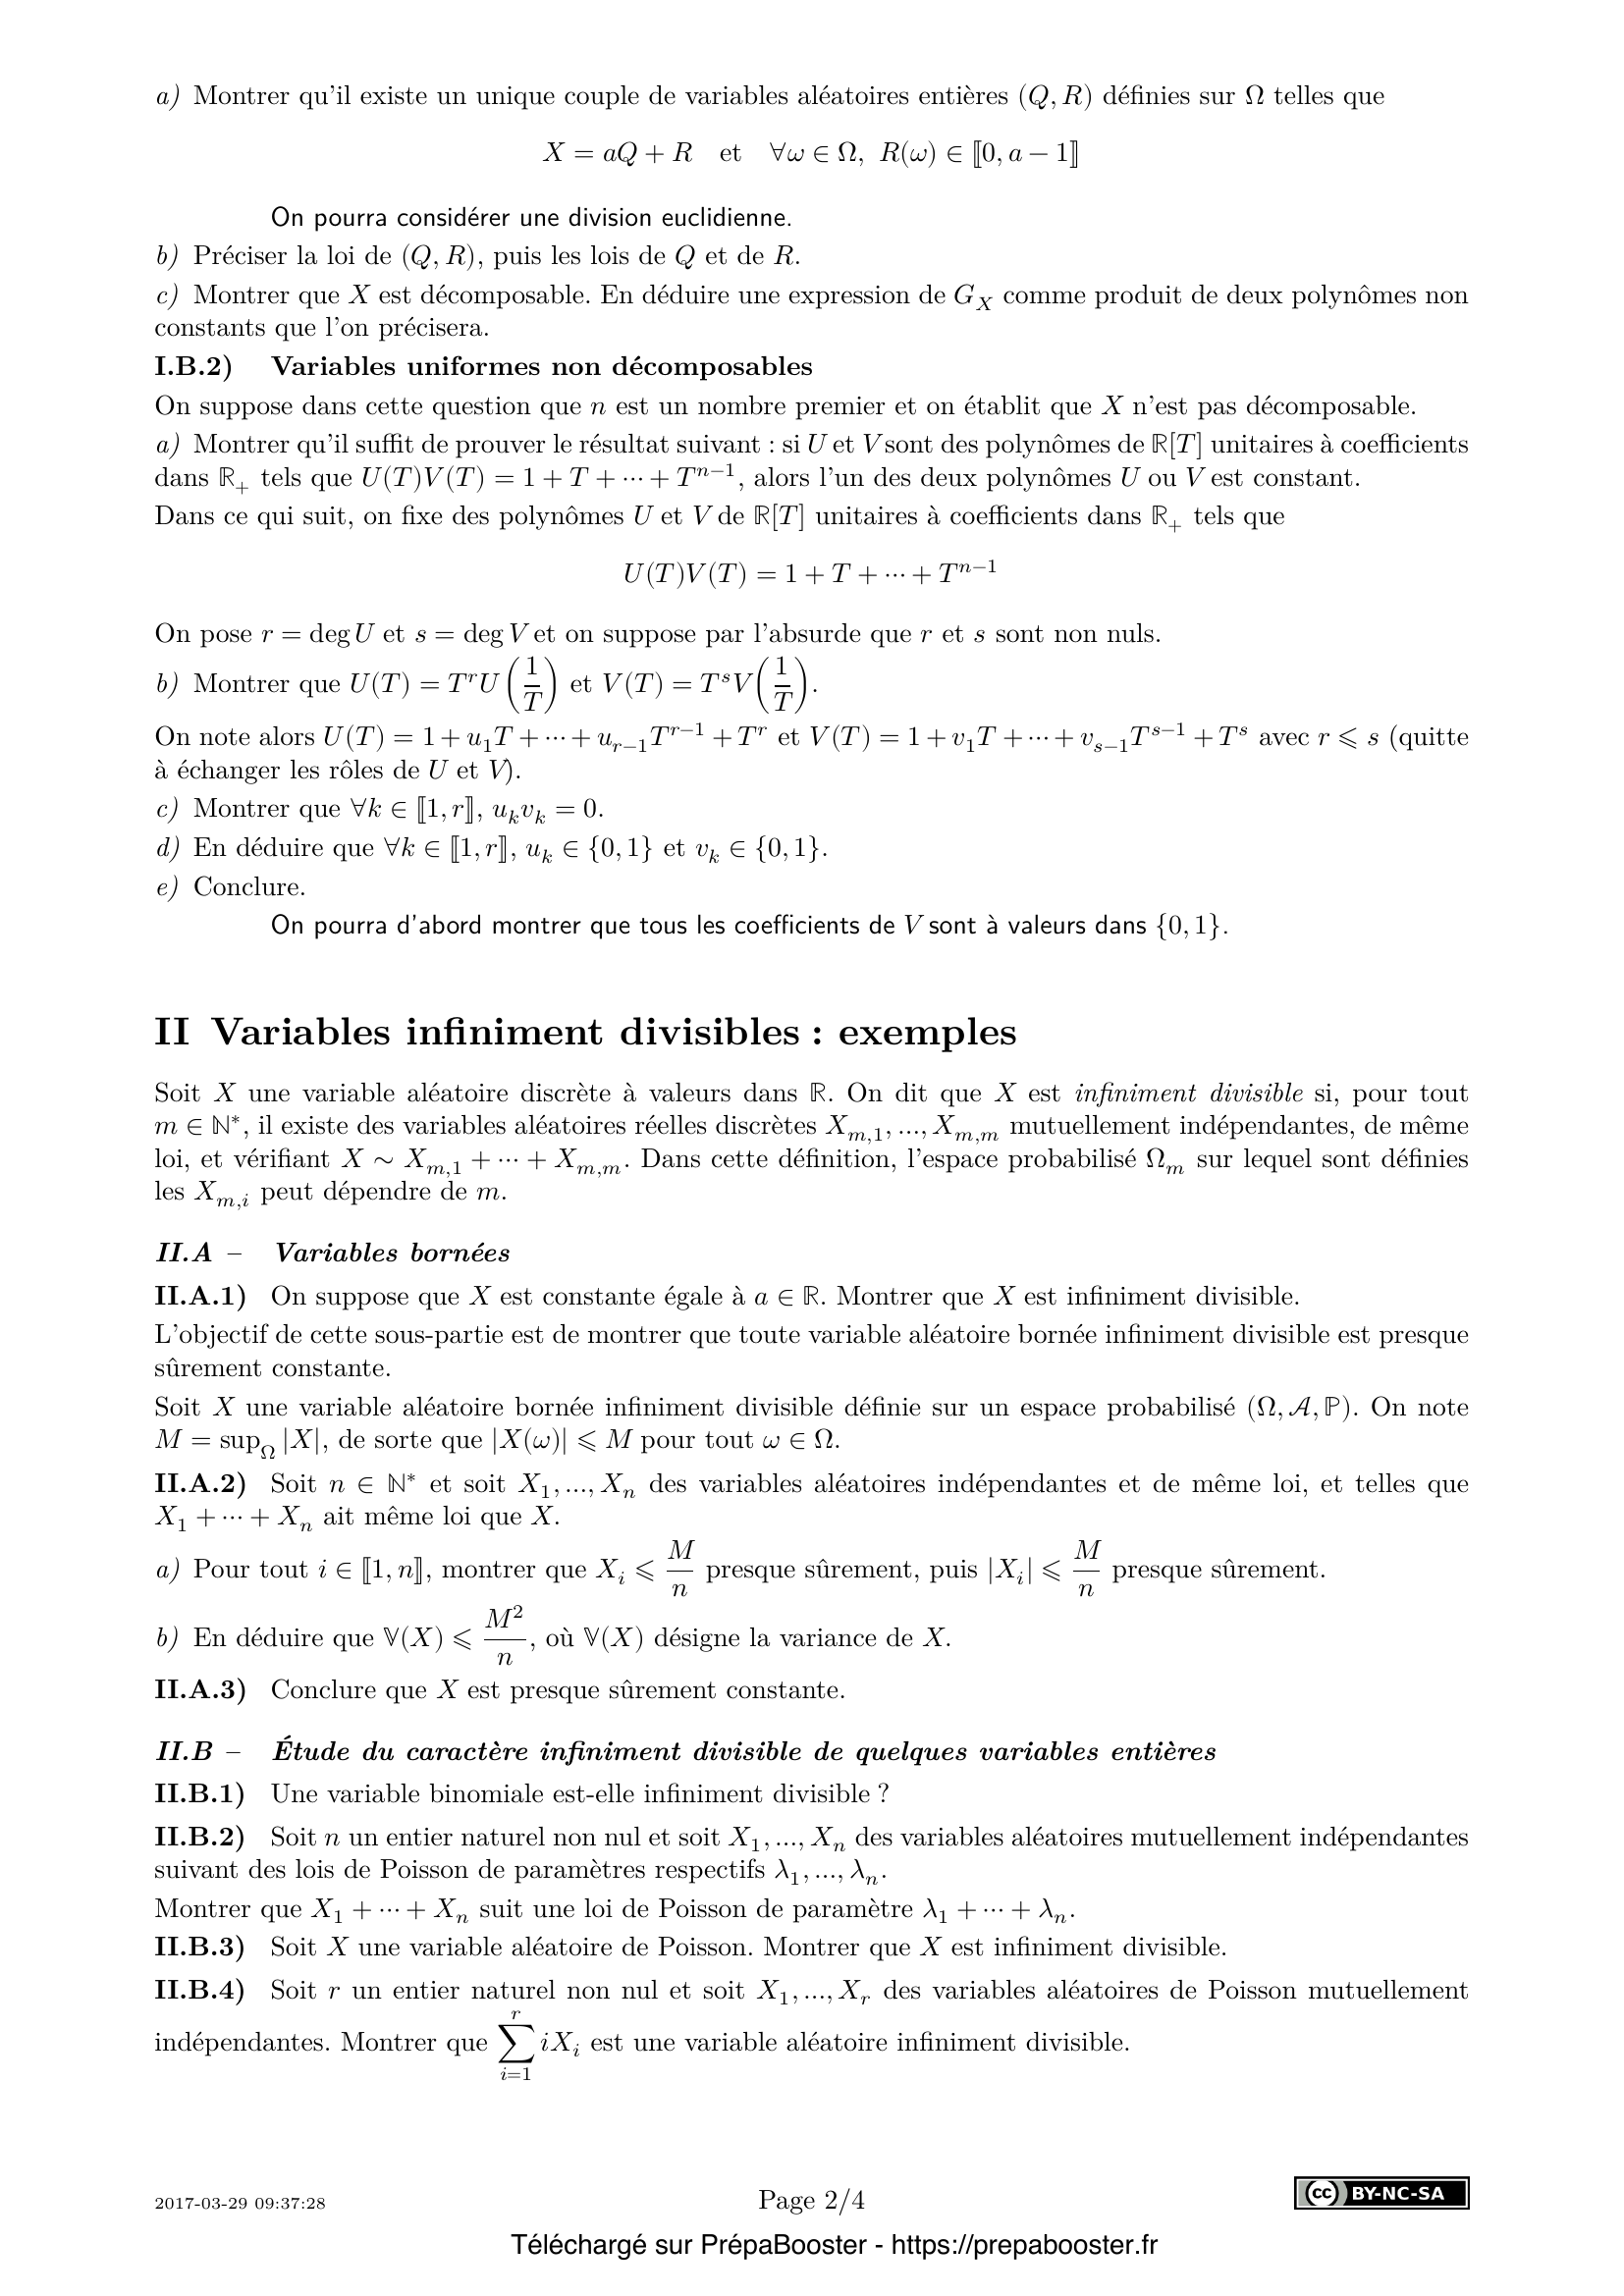
La factorisation 1+…+T^{n-1}=U V en polyn\u00f4mes \u00e0 coefficients non n\u00e9gatifs impose des contraintes (palindrome, coefficients \u2208{0,1}) qui sont impossibles quand n est premier, donc pas de d\u00e9composition non triviale.
Oui : prends n variables constantes a/n; leur somme vaut a, donc infinit\u00e9e divisibilit\u00e9.
Comme X est born\u00e9 par M et X=\u2211 X_i en loi, l’argument par sym\u00e9trie et bornitude donne presque s\u00fbrement |X_i|\u2264 M/n.
Var(X)=n Var(X_1)\u2264 n (M/n)^2 = M^2/n.
Prendre la limite n\u2192\u221e donne Var(X)=0, donc X est presque s\u00fbrement constant.
Non : sauf cas trivial, une binomiale non constante n’est pas infiniment divisible (borne + propri\u00e9t\u00e9s de variance).
Oui : produit des g\u00e9n\u00e9ratrices donne exp((\u2211 \u03bb_i)(t-1)), la loi Poisson de param\u00e8tre \u2211 \u03bb_i.
Oui : Poisson(\u03bb)=\u2211_{i=1}^n Poisson(\u03bb/n) pour tout n, d’o\u00f9 infinit\u00e9e divisibilit\u00e9.
Chaque X_i se d\u00e9compose en n Poisson(\u03bb_i/n); en multipliant par i et sommant on d\u00e9compose la somme en n termes ind\u00e9pendants pour tout n, donc infinit\u00e9e divisibilit\u00e9.
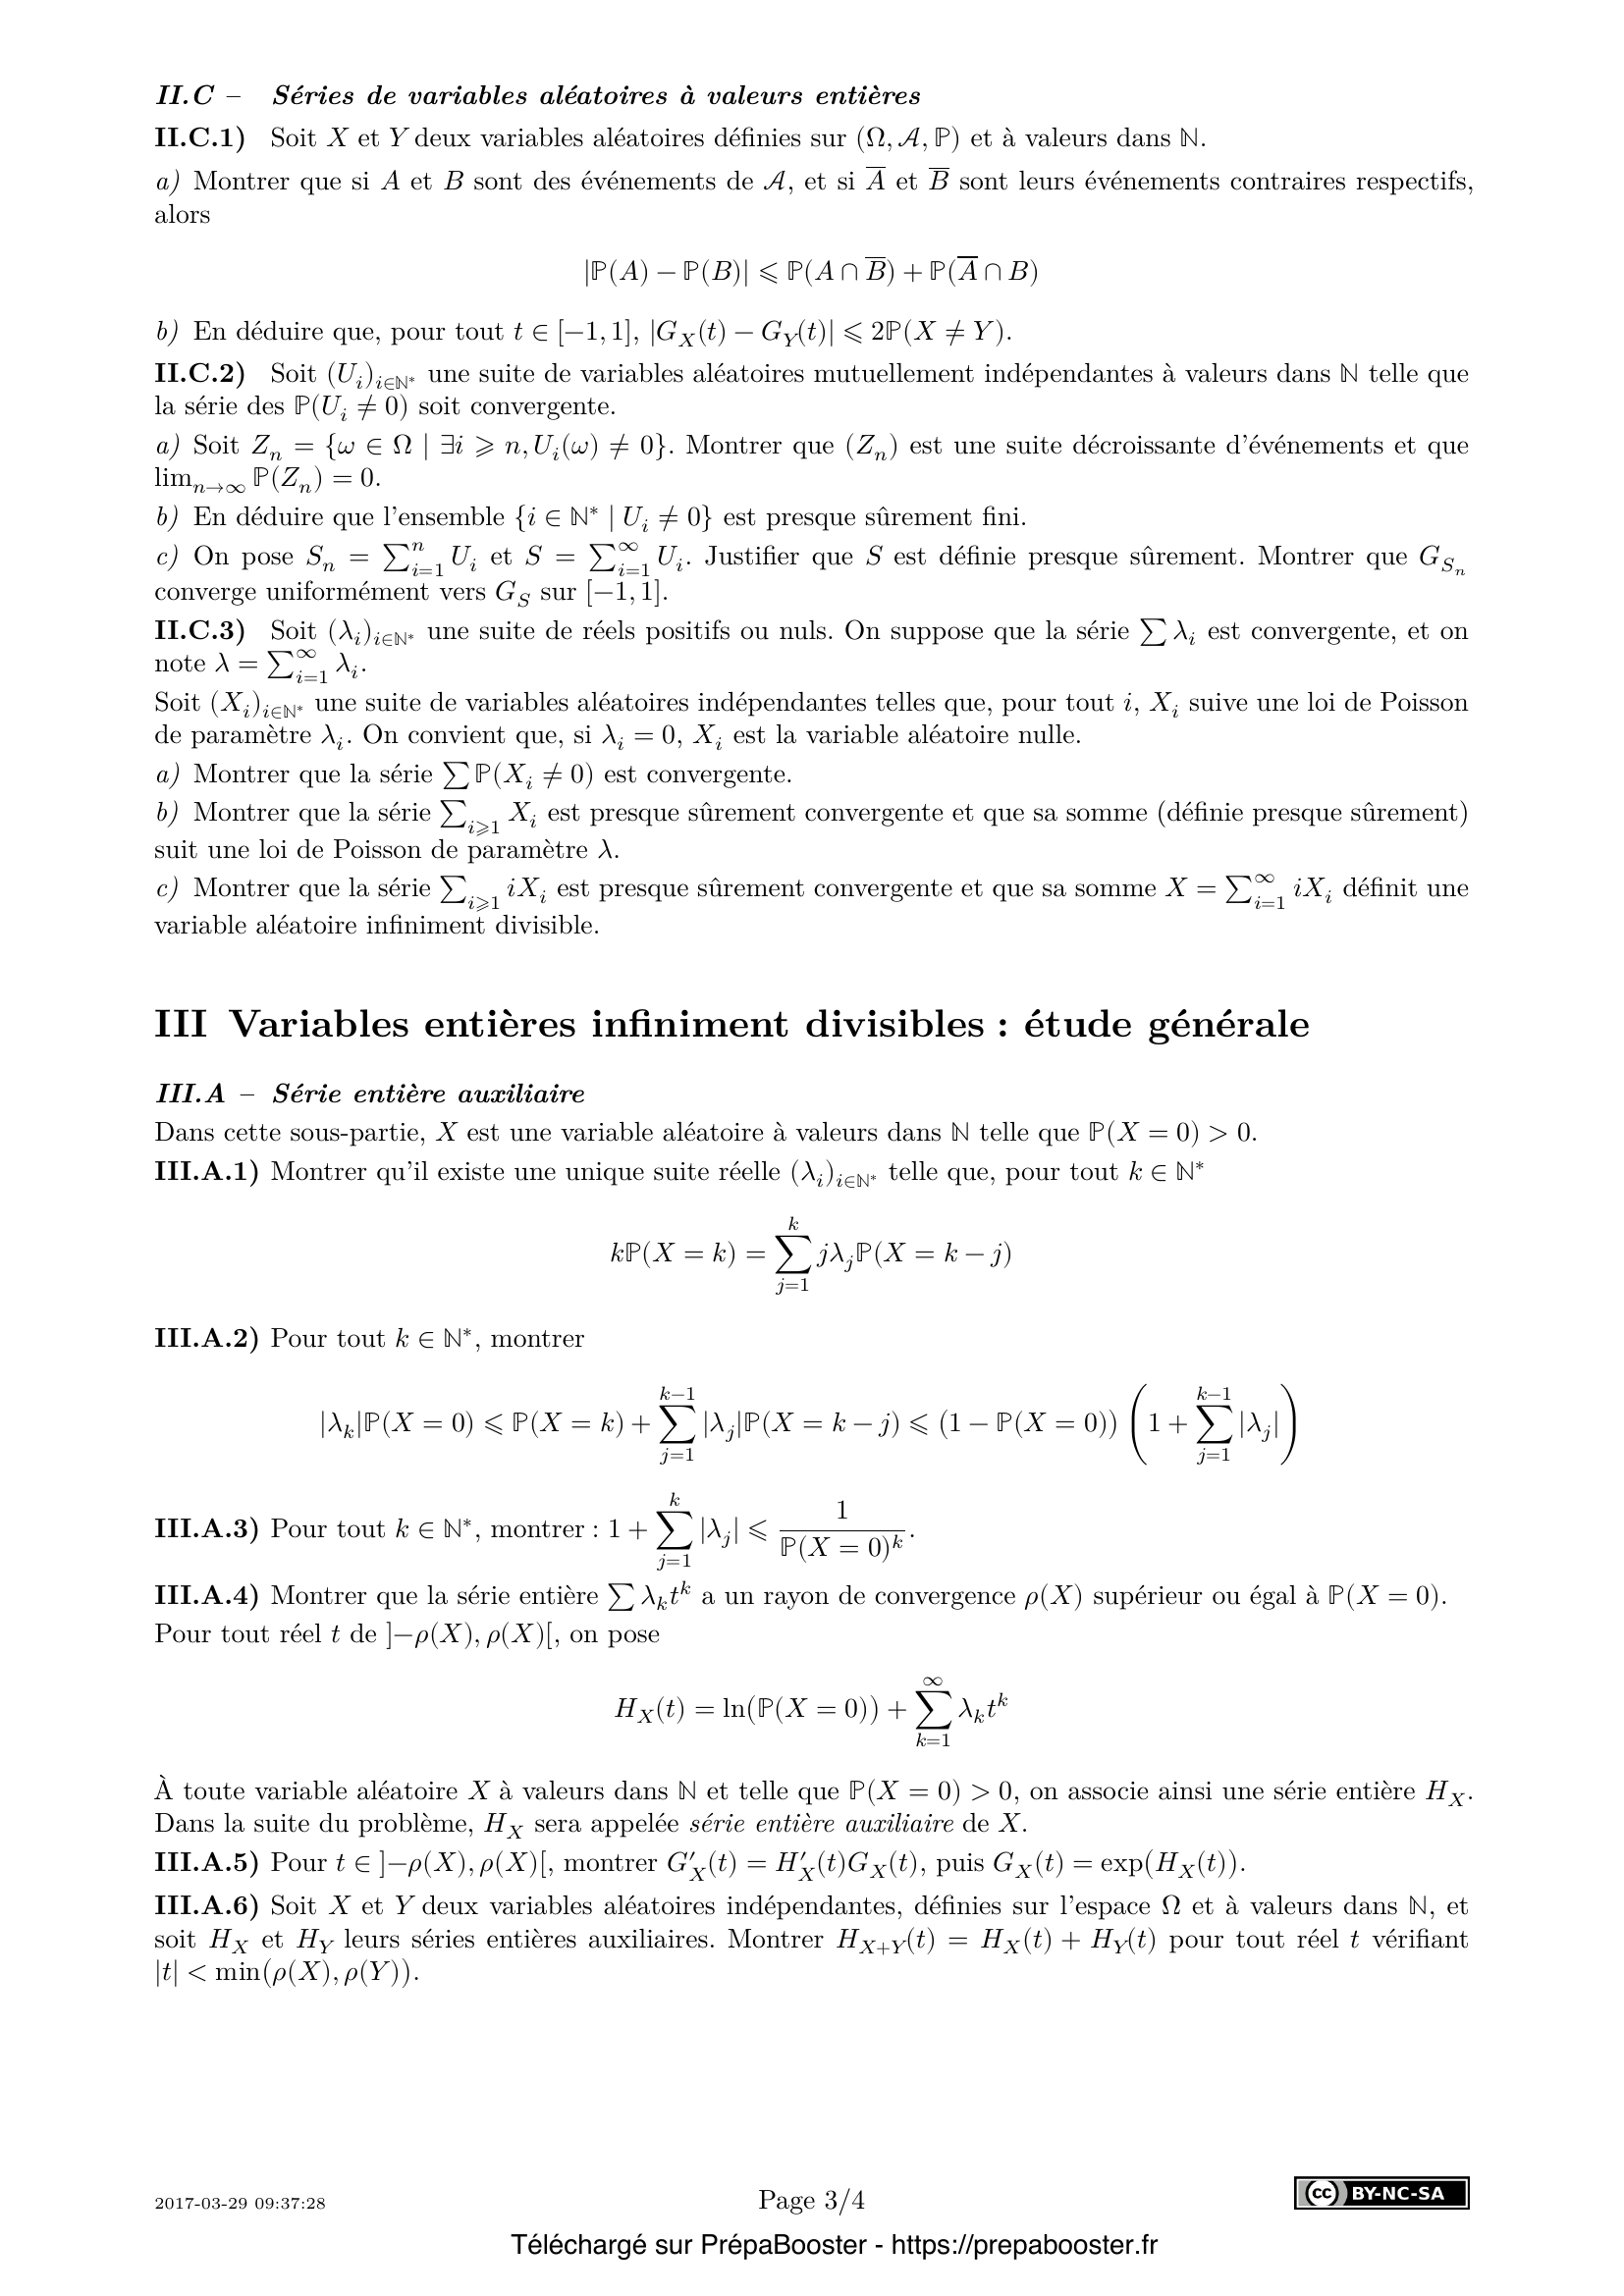
|P(A)-P(B)| \u2264 P(A \u0394 B)=P(A\cap B^c)+P(A^c\cap B).
Diff\u00e9rence des g\u00e9n\u00e9ratrices born\u00e9e par la norme totale donne |G_X(t)-G_Y(t)|\u2264 2P(X\neq Y).
(Z_n) d\u00e9cro\u00eet; par Borel-Cantelli P(limsup U_i\neq0)=0 donc P(Z_n)\u2192 0.
Comme Z_n\u21920 p.s., seules un nombre fini d’indices i satisfont U_i\neq0 p.s.
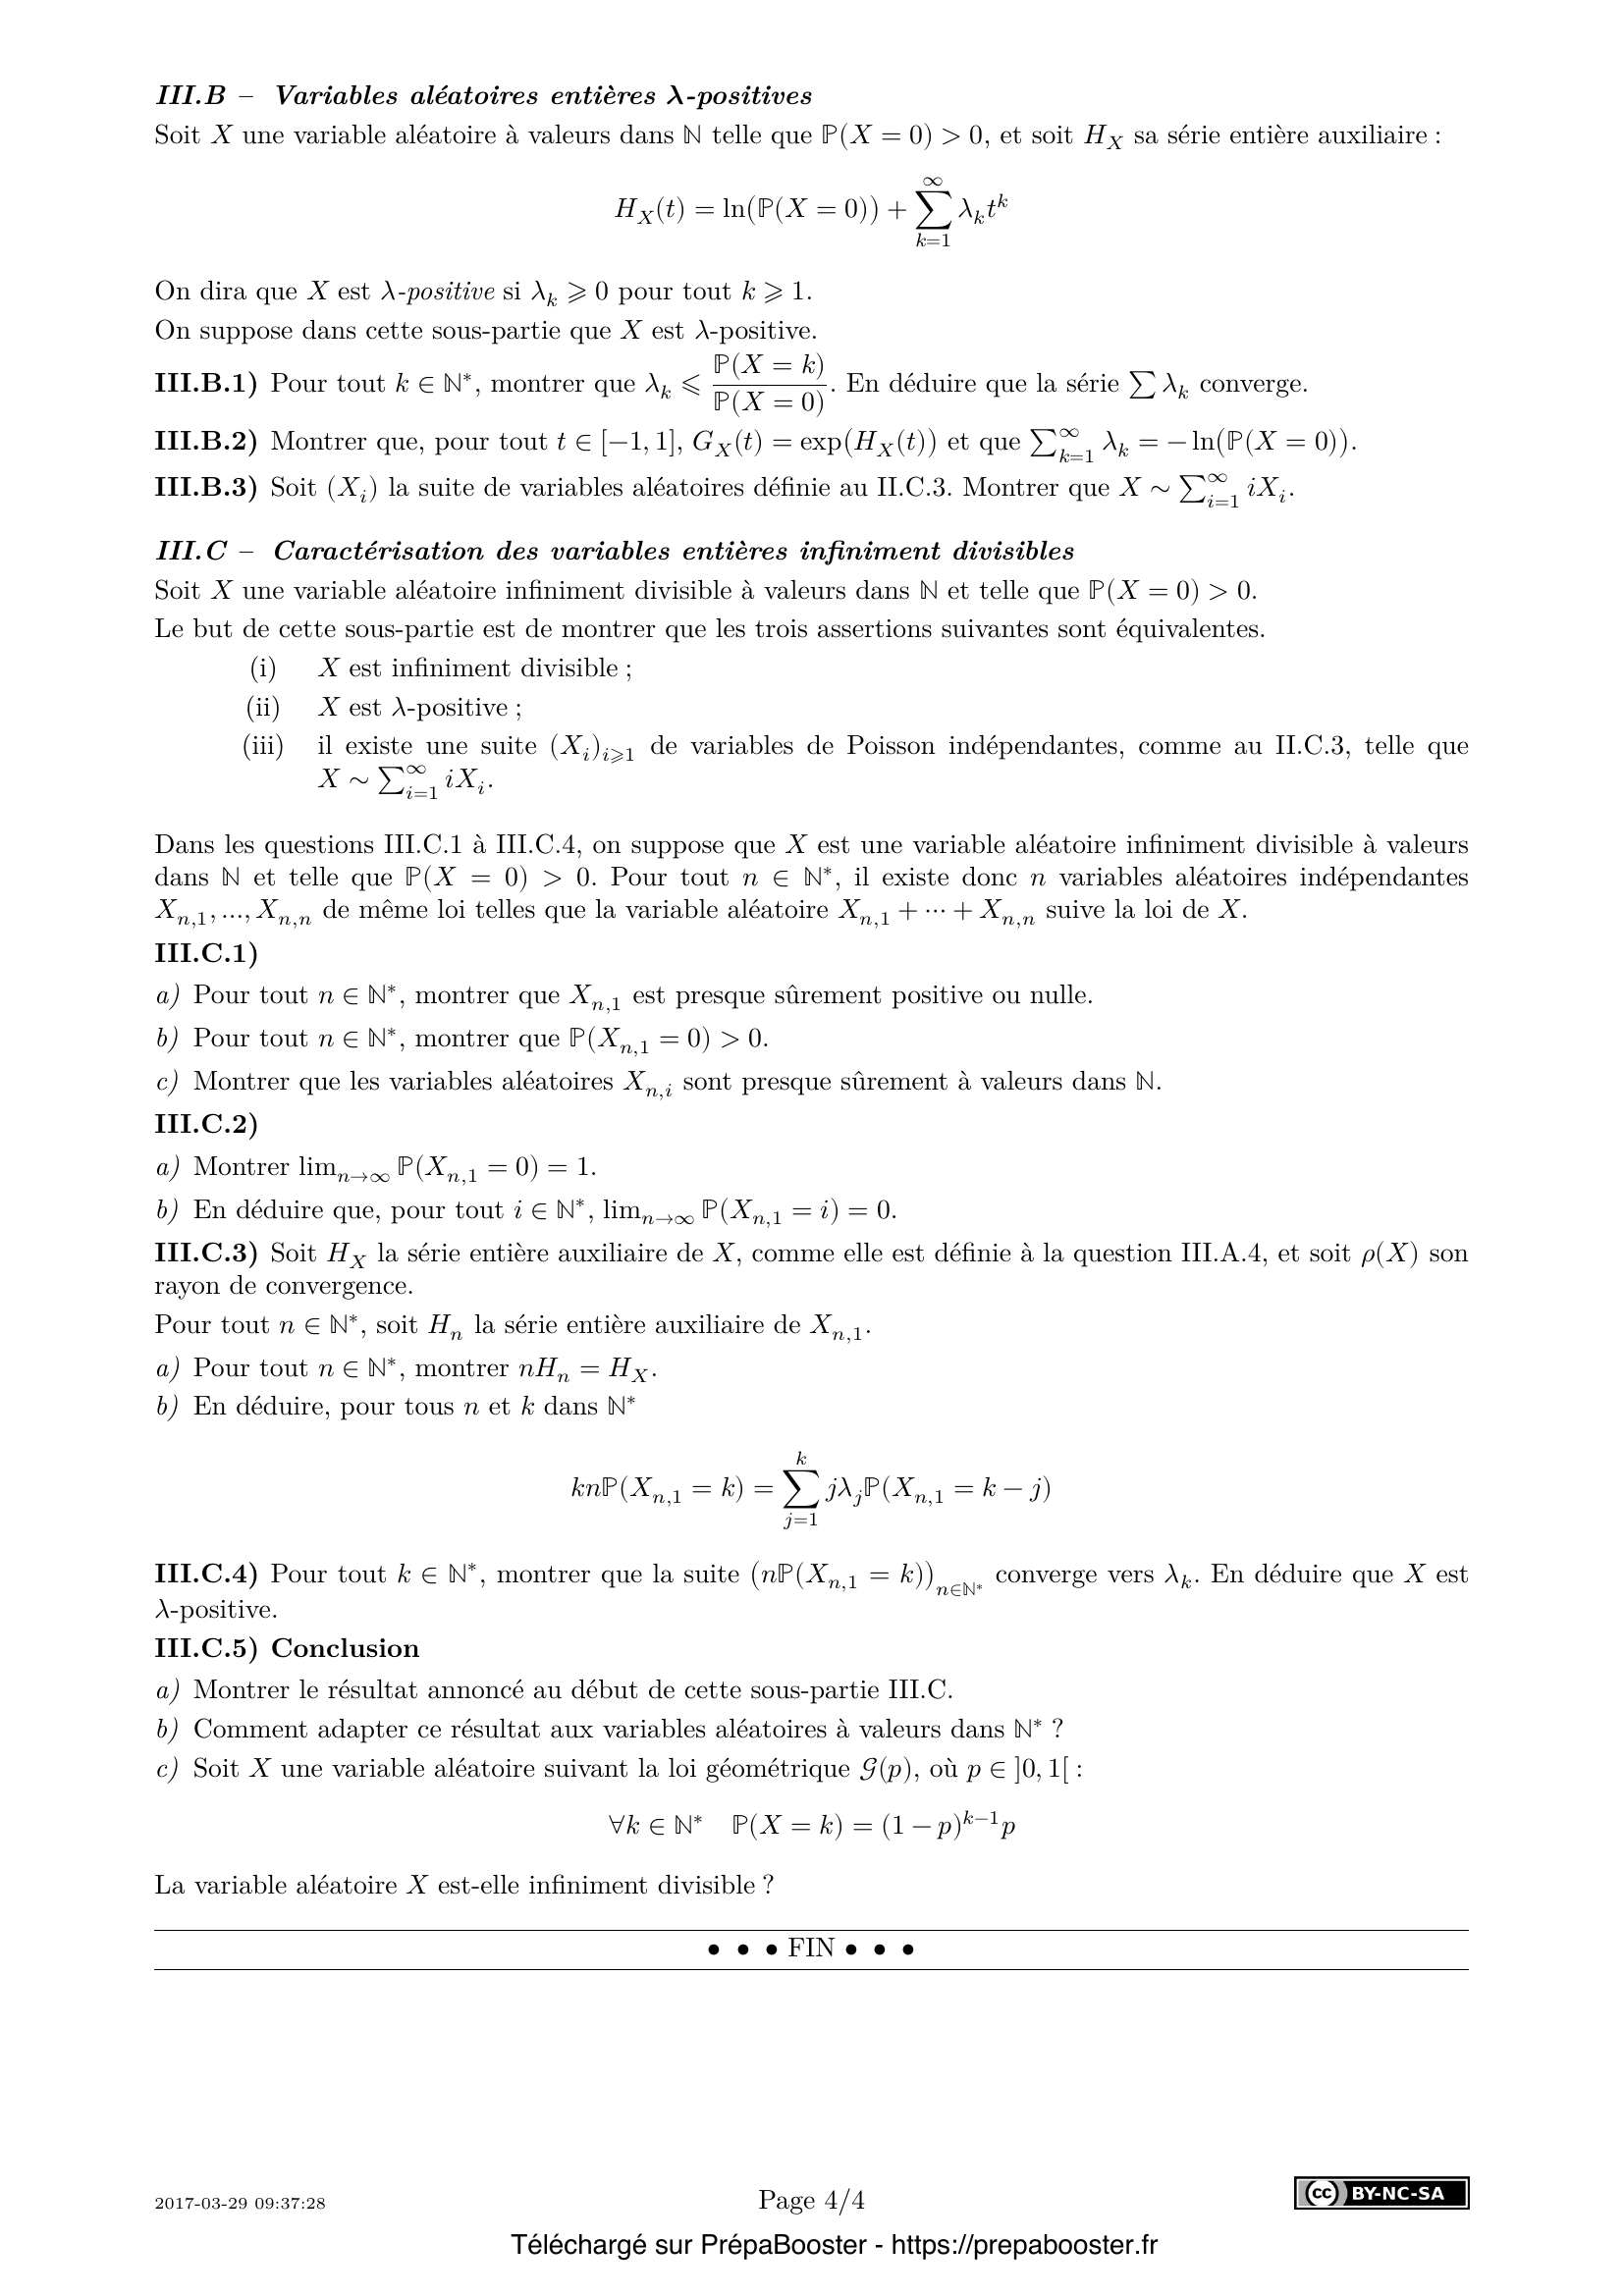
Comme seuls un nombre fini d’U_i sont non nuls p.s., S existe p.s.; alors t\u2192t^{S_n} est domin\u00e9 et on applique convergence domin\u00e9e pour obtenir convergence uniforme des g\u00e9n\u00e9ratrices sur [-1,1].
P(X_i\neq0)=1-e^{-\\lambda_i}\\le \\lambda_i, d’o\u00f9 sommabilit\u00e9 par majoration.
La somme existe p.s.; produit des g\u00e9n\u00e9ratrices donne e^{\\lambda(t-1)}, la loi Poisson(\\lambda).
Les X_i sont essentiellement nuls pour i grands p.s., donc \\sum i X_i converge p.s.; la repr\\’esentation par Poisson pond\\’er\\’es montre que X est une somme compound-Poisson, donc infiniment divisible.
Identifier les coefficients de G_X’ = H_X’ G_X fournit les \\lambda_j de mani\\`ere r\\’ecursive; l’unicit\\’e est assur\\’ee par cette r\\’ecurrence.
On prend la relation r\\’ecursive, on applique la valeur absolue et on majore les termes par 1- P(X=0) pour obtenir l’encadrement voulu.
On applique une r\\’ecurrence \\’a partir de l’in\\’egalit\\’e de la question pr\\’ec\\’edente et on obtient la borne indiqu\\’ee.
Les bornes pr\\’ec\\’edentes donnent \\rho(X)\\ge P(X=0). On d\\’efinit H_X(t)=\\ln P(X=0)+\\u2211_{k\\ge1}\\lambda_k t^k sur |t|<\\rho(X).
Identification des coefficients donne G_X’=H_X’ G_X; l’int\\’egration et la condition initiale en 0 donnent G_X=\\exp(H_X).
G_{X+Y}=G_X G_Y donc en prenant le ln on obtient H_{X+Y}=H_X+H_Y sur l’intersection des domaines.
Isoler \\lambda_k P(X=0) dans la r\\’ecurrence donne \\lambda_k\\le P(X=k)/P(X=0); la majoration montre la convergence de \\sum \\lambda_k.
G_X=\\exp(H_X) pour t\\in[-1,1]; en t=1 on en d\\’eduit \\sum \\lambda_k=-\\ln P(X=0).
Les g\\’en\\’eratrices concident : G_{\\sum i X_i}(t)=\\exp(\\sum \\lambda_i(t^i-1))=G_X(t), d’o\\`u l’\\’egalit\\’e de lois.
Somme de n variables de m\\^eme loi donnant une valeur dans N impose que chaque composante soit presque s\\^urement \\ge0.
Si P(X_{n,1}=0)=0, chaque composante serait \\ge1 p.s. et la somme ne pourrait pas reproduire la loi de X en bas; contradiction, donc P(X_{n,1}=0)>0.
Comme leur somme est dans N p.s. et que chaque composante est non-n\\’egative p.s., elles sont p.s. entieres non-n\\’egatives.
n H_n = H_X implique ln P(X_{n,1}=0)=(1/n) ln P(X=0)\\to0, donc P(X_{n,1}=0)\\to1.
P(X_{n,1}=0)\\to1 implique la masse sur les i\\ge1 tend vers 0, donc chaque P(X_{n,1}=i)\\to0.
G_X=(G_{X_{n,1}})^n donc H_X=\\ln G_X = n \\ln G_{X_{n,1}} = n H_n.
Appliquer la r\\’ecurrence de III.A.1 \\’a H_n puis multiplier par n donne exactement l’identit\\’e demand\\’ee.
On passe \\’a la limite dans la r\\’ecurrence; les termes non dominants s’annulent et on obtient n P(X_{n,1}=k)\\to\\lambda_k, d’o\\`u \\lambda-positivit\\’e.
Une variable \\’a valeurs dans N est infiniment divisible ssi elle est compound-Poisson: G_X(t)=\\exp(\\sum_{j\\ge1}\\lambda_j(t^j-1)) avec \\lambda_j\\ge0 uniques.
On passe \\’a X’=X-1 (qui a un atome en 0), applique la classification sur X’ puis recale la repr\\’esentation pour retrouver la d\\’ecomposition de X.
Non : avec la convention sur N^* (P(0)=0) elle n’admet pas la forme compound-Poisson requise pour l’infinit\\’e divisibilit\\’e dans la classe des lois \\’a valeurs entieres.