
Questions du sujet
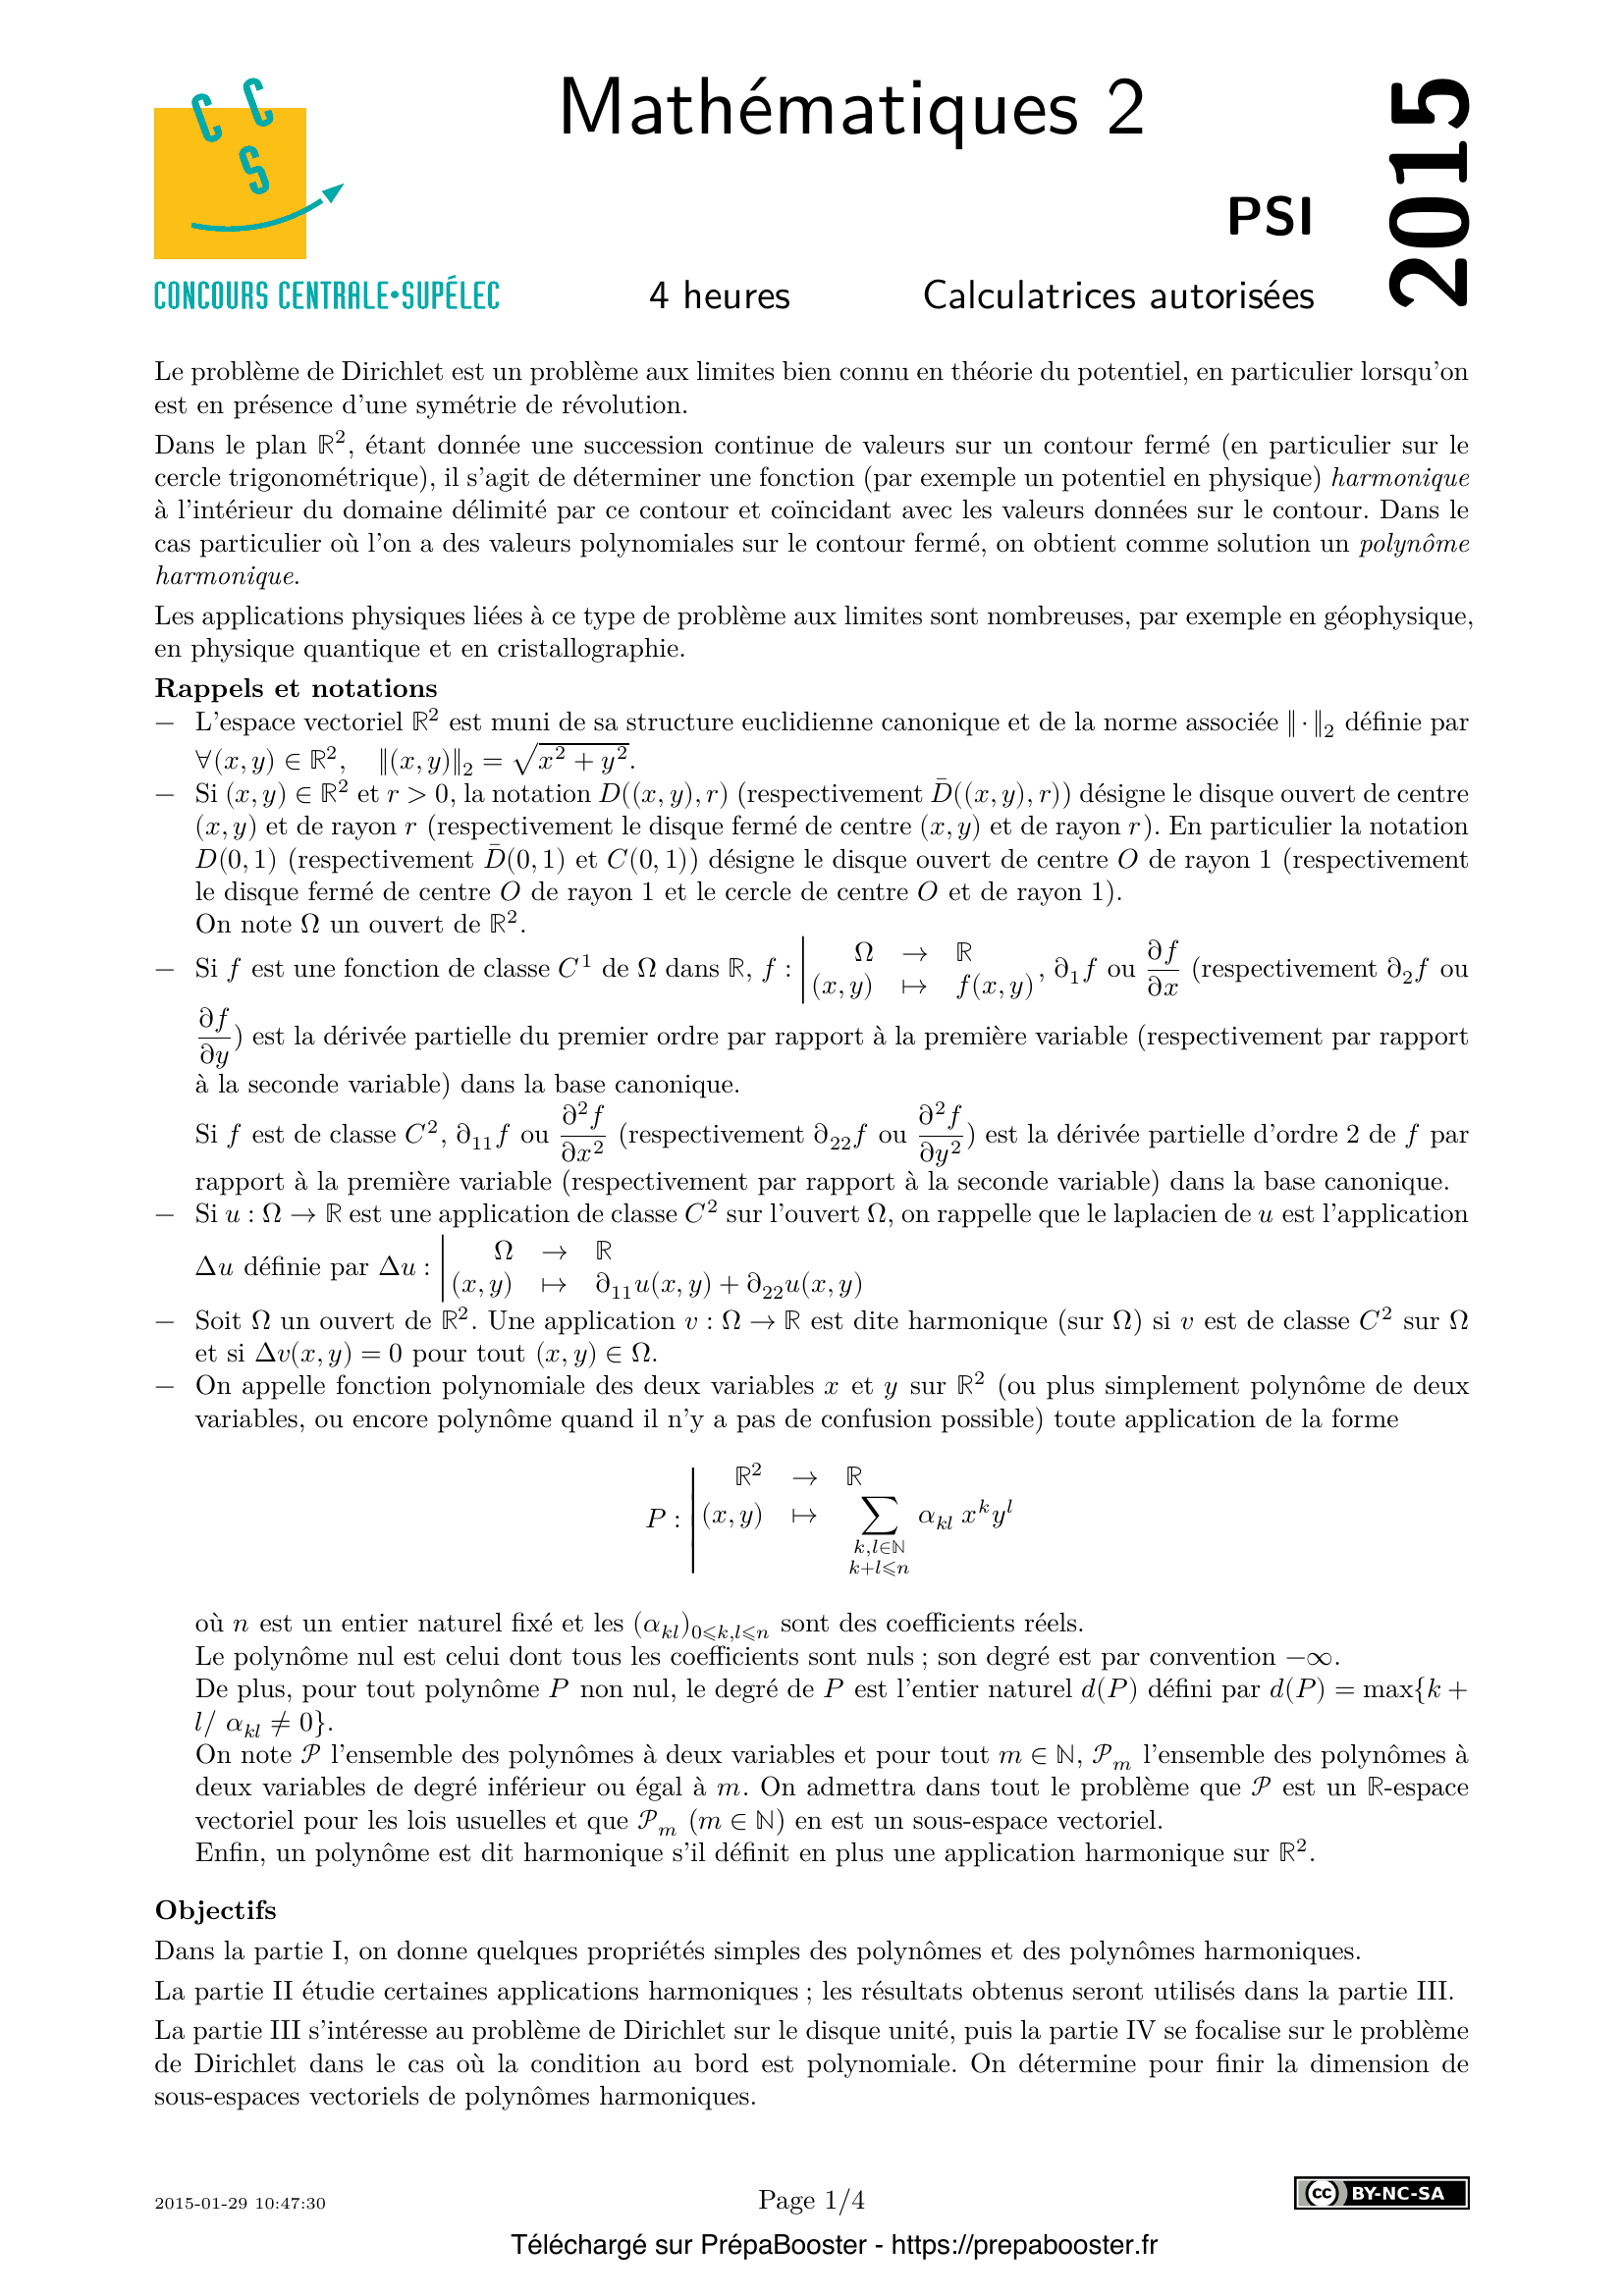
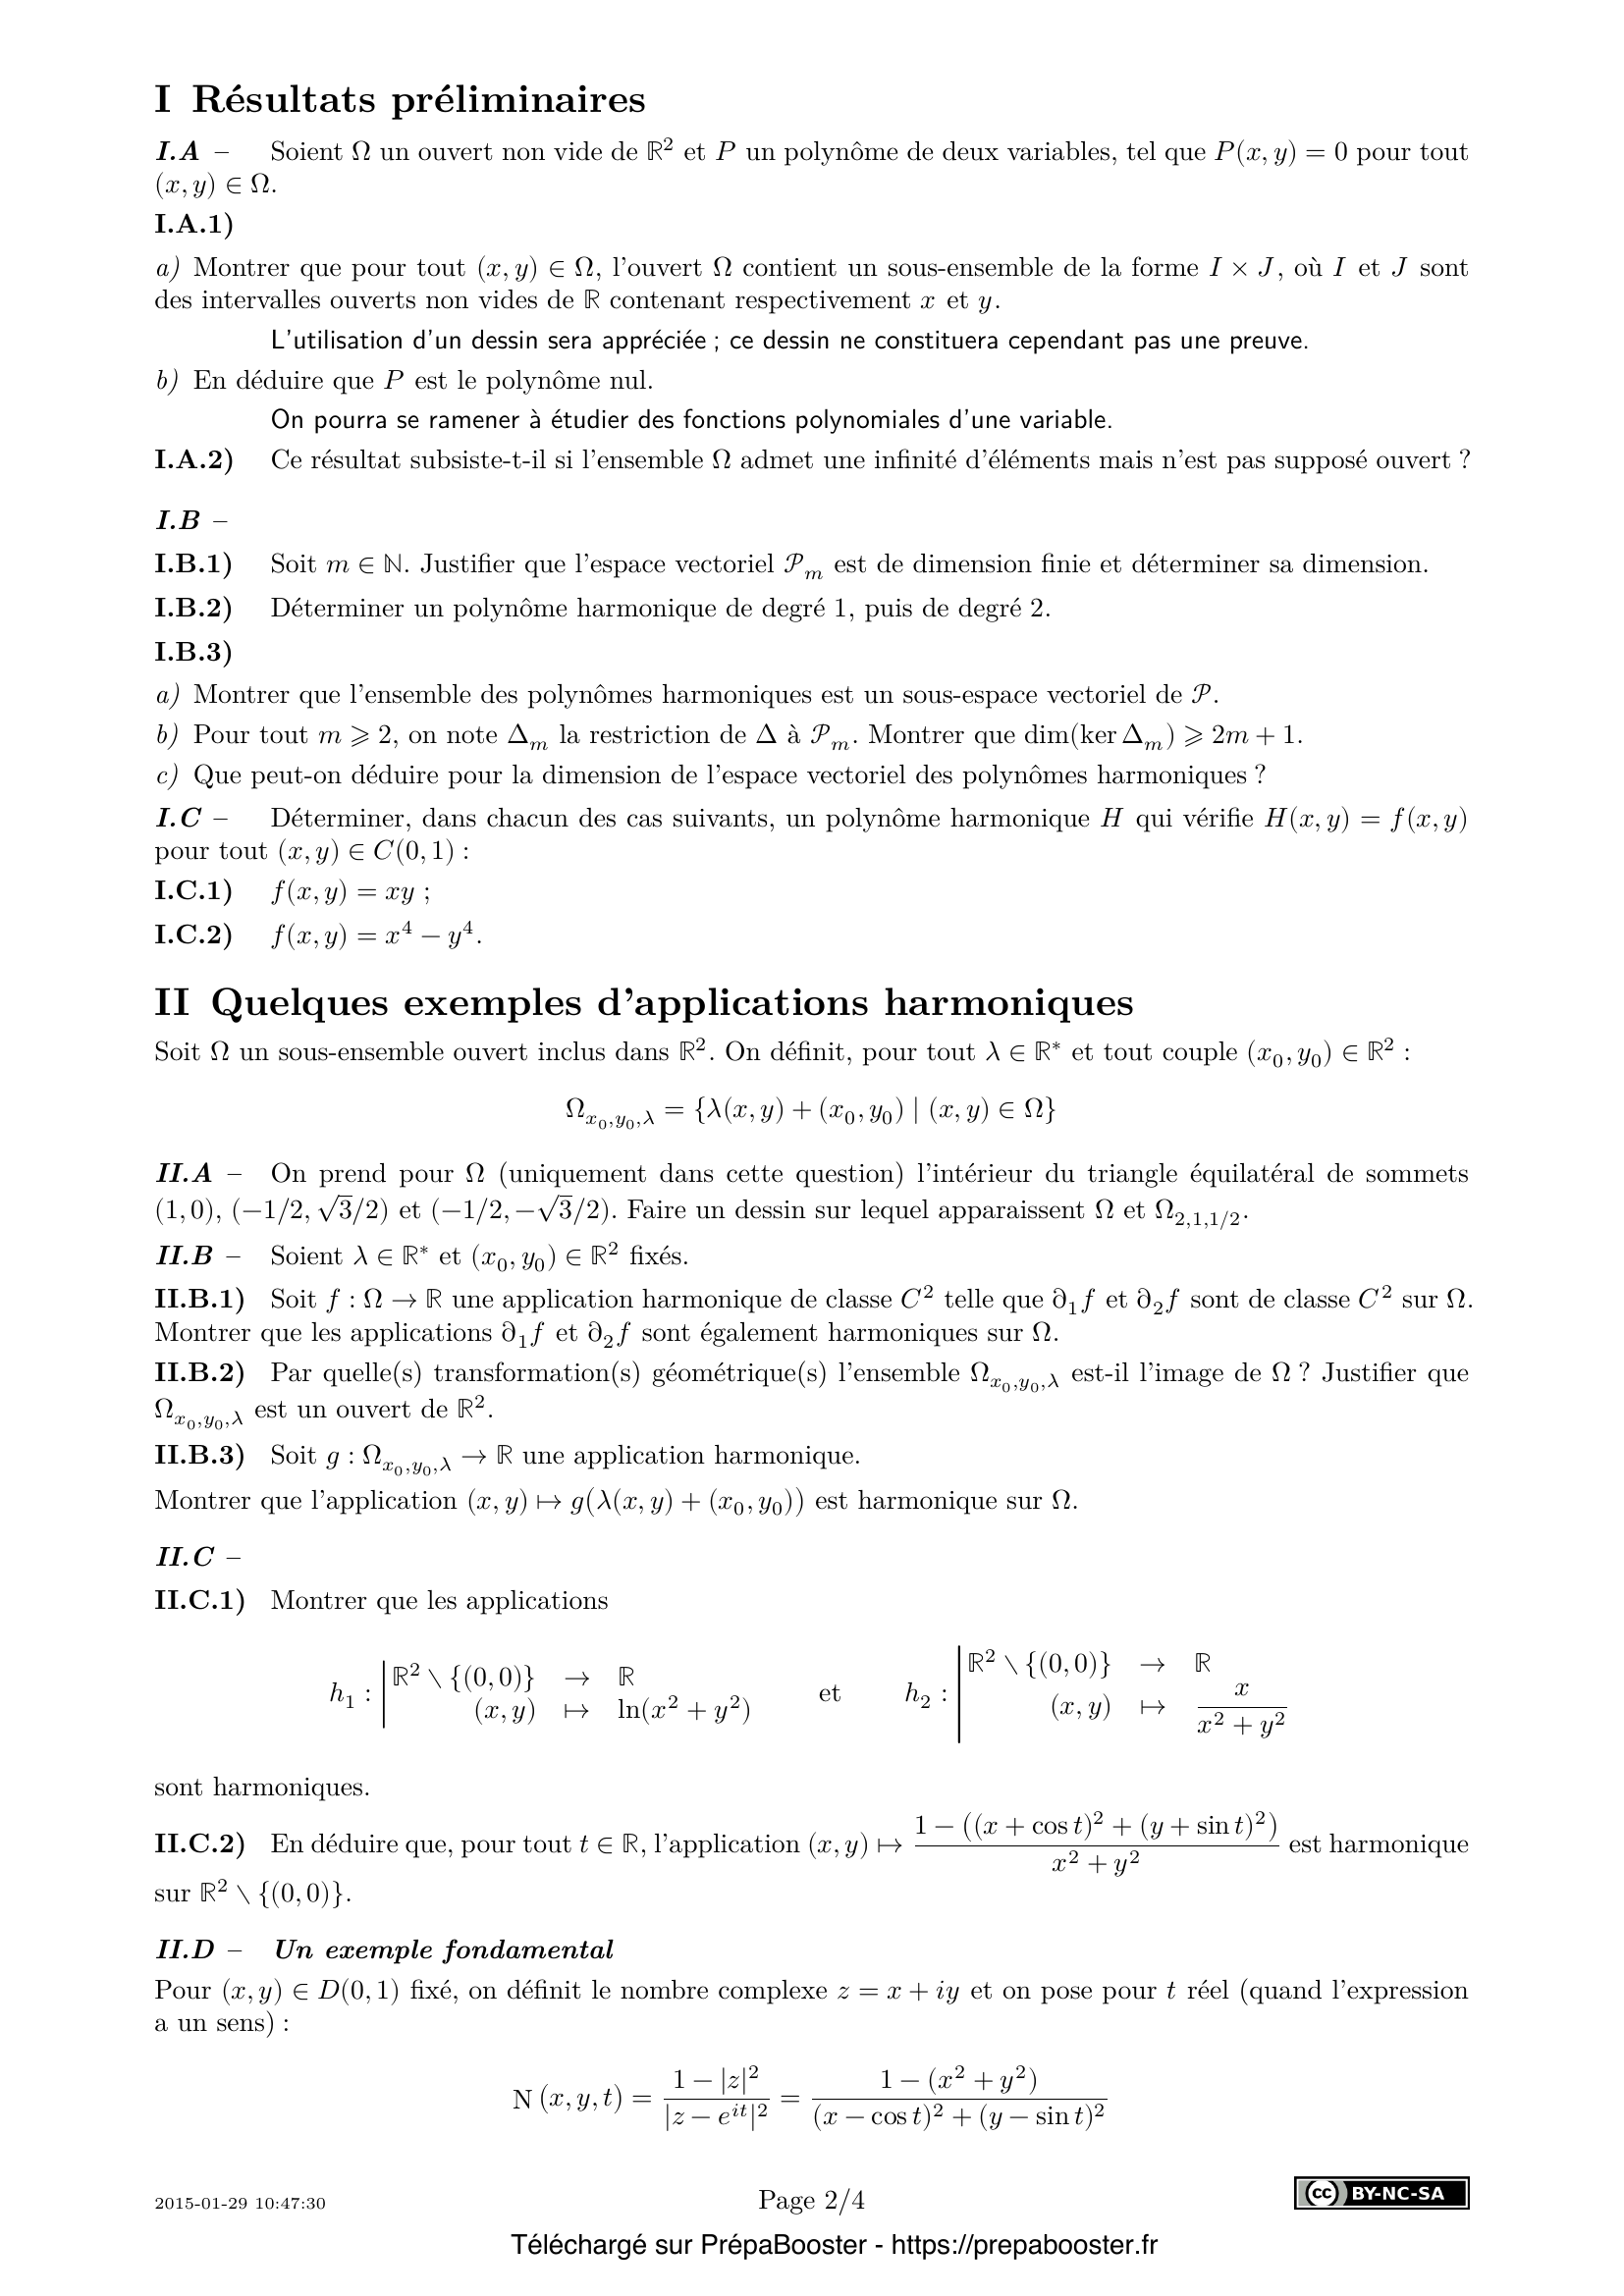
1. I.A.1) a) Montrer que pour tout $(x, y) \in \Omega$, l’ouvert $\Omega$ contient un sous-ensemble de la forme $I \times J$, où $I$ et $J$ sont des intervalles ouverts non vides de $\mathbb{R}$ contenant respectivement $x$ et $y$.\\ L’utilisation d’un dessin sera appréciée ; ce dessin ne constituera cependant pas une preuve.\\ b) En déduire que $P$ est le polynôme nul.\\ On pourra se ramener à étudier des fonctions polynomiales d’une variable. } 2. I.A.2) Ce résultat subsiste-t-il si l’ensemble $\Omega$ admet une infinité d’éléments mais n’est pas supposé ouvert ?} 3. I.B.1) Soit $m \in \mathbb{N}$. Justifier que l’espace vectoriel $\mathcal{P}_m$ est de dimension finie et déterminer sa dimension. } 4. I.B.2) Déterminer un polynôme harmonique de degré 1, puis de degré 2.} 5. I.B.3) a) Montrer que l’ensemble des polynômes harmoniques est un sous-espace vectoriel de $\mathcal{P}$.\\ b) Pour tout $m \geq 2$, on note $\Delta_m$ la restriction de $\Delta$ à $\mathcal{P}_m$. Montrer que $\dim(\ker \Delta_m) \geq 2m + 1$.\\ c) Que peut-on déduire pour la dimension de l’espace vectoriel des polynômes harmoniques ? } 6. I.C. Déterminer, dans chacun des cas suivants, un polynôme harmonique $H$ qui vérifie $H(x, y) = f(x, y)$ pour tout $(x, y) \in C(0, 1)$ :\\ I.C.1) $f(x, y) = xy$ ;\\ I.C.2) $f(x, y) = x^4 – y^4$. } 7. II.A — On prend pour $\Omega$ (uniquement dans cette question) l’intérieur du triangle équilatéral de sommets $(1, 0)$, $(-1/2, \sqrt{3}/2)$ et $(-1/2, -\sqrt{3}/2)$. Faire un dessin sur lequel apparaissent $\Omega$ et $\Omega_{2,1,1/2}$.} 8. II.B.1) Soit $\lambda \in \mathbb{R}^*$ et $(x_0, y_0) \in \mathbb{R}^2$ fixés.\\ Soit $f : \Omega \to \mathbb{R}$ une application harmonique de classe $C^2$ telle que $\partial_1 f$ et $\partial_2 f$ sont de classe $C^2$ sur $\Omega$. Montrer que les applications $\partial_1 f$ et $\partial_2 f$ sont également harmoniques sur $\Omega$. } 9. II.B.2) Par quelle(s) transformation(s) géométrique(s) l’ensemble $\Omega_{x_0, y_0, \lambda}$ est-il l’image de $\Omega$ ? Justifier que $\Omega_{x_0, y_0, \lambda}$ est un ouvert de $\mathbb{R}^2$.} 10. II.B.3) Soit $g : \Omega_{x_0, y_0, \lambda} \to \mathbb{R}$ une application harmonique.\\ Montrer que l’application $(x, y) \mapsto g(\lambda(x, y) + (x_0, y_0))$ est harmonique sur $\Omega$. } 11. II.C.1) Montrer que les applications\\ $h_1 : \mathbb{R}^2 \setminus \{(0, 0)\} \to \mathbb{R},\ (x, y) \mapsto \ln(x^2 + y^2)$\\ et\\ $h_2 : \mathbb{R}^2 \setminus \{(0, 0)\} \to \mathbb{R},\ (x, y) \mapsto \dfrac{x}{x^2 + y^2}$\\ sont harmoniques. } 12. II.C.2) En déduire que, pour tout $t \in \mathbb{R}$, l’application $(x, y) \mapsto 1 – \dfrac{((x + \cos t)^2 + (y + \sin t)^2)}{x^2 + y^2}$ est harmonique sur $\mathbb{R}^2 \setminus \{(0, 0)\}$. } 13. II.D.1) Montrer que, pour tout $t \in \mathbb{R}$, l’application\\ $N_t : D(0, 1) \to \mathbb{R},\ (x, y) \mapsto N(x, y, t)$\\ est harmonique.\\ On pourra utiliser la question II.B.3. } 14. II.D.2) Dans la suite de cette partie, le couple $(x, y)$ est fixé dans $D(0, 1)$.\\ Montrer que $t \mapsto N(x, y, t)$ est définie et continue sur $[0, 2\pi]$. } 15. II.D.3) Soit $t \in [0, 2\pi ]$ fixé. Déterminer deux nombres complexes $\alpha$ et $\beta$, indépendants de $t$ et de $z$, tels que\\ $N(x, y, t) = -1 + \dfrac{\alpha}{1 – z e^{-i t}} + \dfrac{\beta}{1 – \overline{z} e^{i t}}$\\ } 16. II.D.4) En déduire que \[ \frac{1}{2\pi} \int_0^{2\pi} N(x, y, t) dt = 1. \] On pourra écrire $\dfrac{1}{1 – z e^{-i t}}$ sous la forme de la somme d’une série de fonctions. } 17. III.A.1) a) Montrer que $N_u$ admet une dérivée partielle $\partial_{11} N_u$ d’ordre 2 par rapport à $x$.\\ De même on peut montrer que $N_u$ admet des dérivées partielles d’ordre 2 par rapport à toutes ses variables, continues sur $D(0, 1)$. Ce résultat est admis pour la suite.\\ Exprimer, pour tout $(x, y) \in D(0, 1)$, pour tout $(i, j) \in \{1,2\}^2$, $\partial_{ij} N_u(x, y)$ en fonction de $\partial_{ij} N(x, y, t)$.\\ b) En déduire que $u$ est harmonique sur $D(0, 1)$. } 18. III.A.2) Dans cette question, on fixe $t_0 \in [0, 2\pi]$, $(x, y) \in D(0, 1)$ et $\varepsilon > 0$. De plus, on note, pour tout réel $\delta > 0$ : \\ $I_0 = \{ t \in [0, 2\pi]~|~\|( \cos t, \sin t ) – ( \cos t_0, \sin t_0 ) \|_2 \leq \delta \}$\\ a) Montrer que $I_0$ est un intervalle ou bien la réunion de deux intervalles disjoints.\\ L’utilisation d’un dessin sera appréciée ; ce dessin ne constituera cependant pas une preuve.\\ b) Montrer, en utilisant l’application $f$, l’existence d’un réel $\delta > 0$ tel que \[ \left| \int_{t \in I_0} N(x, y, t) (f(\cos t, \sin t) – f( \cos t_0, \sin t_0 )) dt \right| \leq \frac{\varepsilon}{2} \] c) Soit $\delta > 0$ quelconque. Montrer que, si $t \in [0, 2\pi] \setminus I_0$ et $\|(x, y) – (\cos t_0, \sin t_0 )\|_2 \leq \delta/2$, alors \[ |N(x, y, t)| \leq 4 \frac{1 – (x^2 + y^2)}{\delta^2} \] } 19. III.A.3) Prouver que $u$ est une application continue en tout point de $C(0, 1)$. Qu’en conclut-on pour l’application $u$ ?} 20. III.B.1) Supposons que $u_n$ admette un maximum local en $(\tilde{x}, \tilde{y}) \in D(0, 1)$.\\ a) En s’intéressant au comportement de la fonction $x \mapsto u_n(x, \tilde{y})$ montrer que, dans ce cas, $\partial_{11} u_n(\tilde{x}, \tilde{y}) \leq 0$.\\ De même, on peut montrer que $\partial_{22} u_n(\tilde{x}, \tilde{y}) \leq 0$. Ainsi $\Delta u_n(\tilde{x}, \tilde{y}) \leq 0$. Ce résultat est admis pour la suite.\\ b) En déduire que $u_n$ n’admet pas de maximum local sur $D(0,1)$. } 21. III.B.2) En déduire que, pour tout $(x, y) \in D(0,1)$, $u_n(x, y) \leq 1/n$.} 22. III.B.3) Montrer que $u$ est identiquement nulle sur $\overline{D(0,1)}$.} 23. III.C) Prouver que, pour toute application continue $f : C(0,1) \to \mathbb{R}$, l’ensemble $\mathcal{D}_f$ admet exactement un élément.} 24. IV.A.1) Montrer que l’application \[ \phi_{m-2}: \mathcal{P}_{m-2} \to \mathcal{P}_m,\ Q \mapsto \Delta \tilde{Q} \] où $\tilde{Q}(x, y) = (1 – x^2 – y^2) Q(x, y)$ est linéaire et injective et que $\mathrm{Im}\, \phi_{m-2} \subset \mathcal{P}_{m-2}$. } 25. IV.A.2) En déduire qu’il existe un polynôme $T \in \mathcal{P}_{m-2}$ tel que $P + (1 – x^2 – y^2) T$ soit un polynôme harmonique.} 26. IV.A.3) Montrer que l’unique élément de l’ensemble $\mathcal{D}_P$ est la restriction à $\overline{D(0,1)}$ d’un polynôme de degré inférieur ou égal à $m$.} 27. IV.A.4) Expliciter l’ensemble $\mathcal{D}_P$ quand le polynôme $P$ est défini par $P(x, y) = x^3$.} 28. IV.B.1) Soit $P \in \mathcal{P}$. Montrer que $P$ se décompose de manière unique sous la forme : \[ P(x, y) = H(x, y) + (1 – x^2 – y^2) Q(x, y) \] où $H$ est un polynôme harmonique et $Q \in \mathcal{P}$. } 29. IV.B.2) Soit $m \in \mathbb{N}$. On note $\mathcal{H}_m$ le sous-espace vectoriel des polynômes harmoniques de degré inférieur ou égal à $m$. Déterminer la dimension de $\mathcal{H}_m$.} 30. IV.B.3) Déterminer explicitement une base de $\mathcal{H}_3$.} 31. IV.C.1) Montrer que l’ensemble \[ \{(i_1, i_2, \ldots, i_n) \in \mathbb{N}^n~|~i_1 + i_2 + \cdots + i_n = m\} \] a pour cardinal $\binom{n + m – 1}{m}$. En déduire la dimension de $\mathcal{P}_m$. } 32. IV.C.2) Déterminer la dimension de $\mathcal{H}_m$ en fonction de $m$ et de $n$.}FAQ
Pour tout point (x, y) dans Ω, comme Ω est ouvert, il existe une boule ouverte centrée en (x, y) entièrement contenue dans Ω. En projetant cette boule sur les axes, on obtient deux intervalles ouverts I et J contenant respectivement x et y, tels que I × J soit inclus dans Ω. Un dessin peut t’aider à visualiser cela, mais n’oublie pas que ce n’est pas une preuve !
Si P n’était pas nul, il existerait un point où P ne s’annule pas. Or, en utilisant le fait que Ω est ouvert et contient des rectangles I × J, on peut se ramener à une fonction polynomiale d’une variable qui s’annule sur un intervalle ouvert, donc partout. D’où P est identiquement nul. Pour plus de détails, consulte le corrigé complet en débloquant les corrigés sur Prépa Booster.
La dimension de ℘ₘ est (m+1)(m+2)/2. En effet, un polynôme à deux variables de degré ≤ m a des coefficients indexés par les couples (k, l) tels que k + l ≤ m. Le nombre de tels couples est donné par cette formule combinatoire.
Un polynôme harmonique de degré 1 est de la forme H(x, y) = a x + b y, où a et b sont des constantes, car le laplacien ΔH = 0 est automatiquement satisfait. Pour le degré 2, on peut prendre H(x, y) = x² – y² ou H(x, y) = x y, qui vérifient ΔH = 0. Tu peux vérifier cela en calculant les dérivées secondes !
Les polynômes harmoniques forment un sous-espace vectoriel car la somme de deux polynômes harmoniques est harmonique (Δ(P+Q) = ΔP + ΔQ = 0), et le produit par un scalaire conserve aussi l’harmonicité (Δ(λP) = λΔP = 0). C’est une propriété classique des solutions d’équations linéaires comme ΔP = 0.
On utilise le fait que Δₘ est une application linéaire entre espaces de dimension finie. En exhibant des polynômes harmoniques indépendants, comme les parties réelles et imaginaires de (x + i y)^k pour k ≤ m, on obtient une famille libre de taille 2m + 1. Cela donne une minoration de la dimension du noyau.
On cherche H sous la forme H(x, y) = xy + Q(x, y)(1 – x² – y²), où Q est un polynôme à déterminer. En utilisant les conditions aux limites et l’harmonicité, on trouve que H(x, y) = xy est déjà harmonique et vérifie la condition sur le cercle unité. Pas besoin de correction ici !
Si f est harmonique (Δf = 0), alors ses dérivées partielles commutent avec le laplacien. Ainsi, Δ(∂₁f) = ∂₁(Δf) = 0, et de même pour ∂₂f. C’est une propriété fondamentale des fonctions harmoniques, liée à la régularité des solutions de l’équation de Laplace.
Ω_{x₀,y₀,λ} est l’image de Ω par une transformation affine inversible (homothetie + translation). Comme Ω est ouvert et que les transformations affines conservent l’ouvertude, Ω_{x₀,y₀,λ} est bien un ouvert de ℝ².
Il suffit de calculer le laplacien de h₁. On trouve Δh₁ = ∂²h₁/∂x² + ∂²h₁/∂y² = 0 après calcul. Les dérivées secondes s’annulent mutuellement grâce aux propriétés du logarithme et de la fonction inverse.
Nₜ est construite à partir de transformations géométriques (inversion, translation) appliquées à des fonctions harmoniques. Comme les transformations conformes préservent l’harmonicité, Nₜ hérite cette propriété. La question II.B.3 est cruciale ici pour justifier la conservation de l’harmonicité.
On utilise la continuité de f et les propriétés de l’intégrale de Poisson. En majorant convenablement N(x, y, t) et en utilisant la continuité de f, on montre que u converge vers f sur le bord. C’est un résultat classique du problème de Dirichlet pour le disque.
Si uₙ avait un maximum local en un point intérieur, le principe du maximum pour les fonctions harmoniques impliquerait que uₙ est constante. Or, uₙ prend des valeurs strictement inférieures à 1/n sur le bord, d’où une contradiction. C’est une conséquence directe du principe du maximum pour les fonctions sous-harmoniques.
On utilise le fait que Δ est surjectif sur les polynômes. Ainsi, P peut s’écrire P = H + (1 – x² – y²)Q, où H est harmonique (ΔH = 0) et Q est un polynôme. Cette décomposition est unique et repose sur la résolution de l’équation de Poisson ΔQ = quelque chose.
La dimension de ℋₘ est 2m + 1. Cela se déduit de la structure des polynômes harmoniques, qui sont combinaisons linéaires des parties réelles et imaginaires de (x + i y)^k pour k ≤ m. Pour m = 3, une base explicite peut être donnée par les polynômes 1, x, y, x² – y², xy, etc.